2026-11-06 17:12:29
每经记者|曾子建 每经编辑|袁东
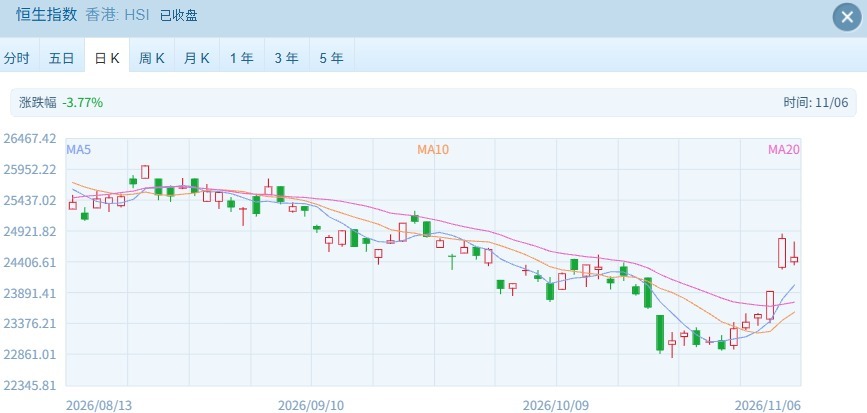
今日(11月6日),受纳指大跌冲击,港股市场出现调整。
截至收盘,恒生指数报24481.86点,下跌315.12点,跌幅1.27%。
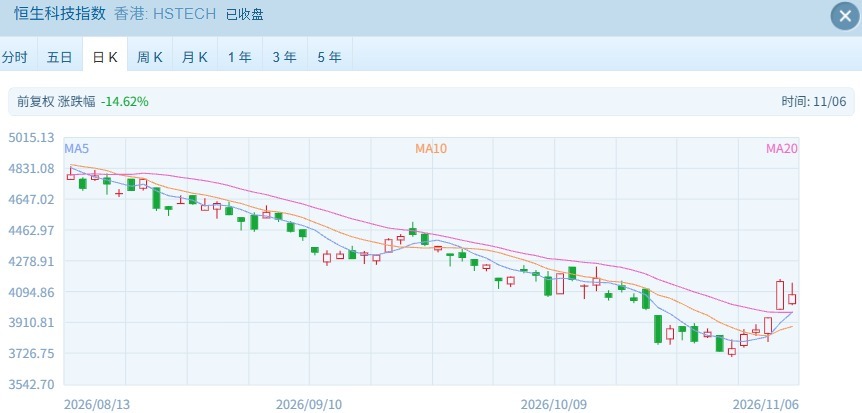
恒生科技指数收盘报4078.23点,下跌76.06点,跌幅1.83%。
焦点公司方面,港交所(HK00388)公布三季度业绩,今日股价下跌2.28%。
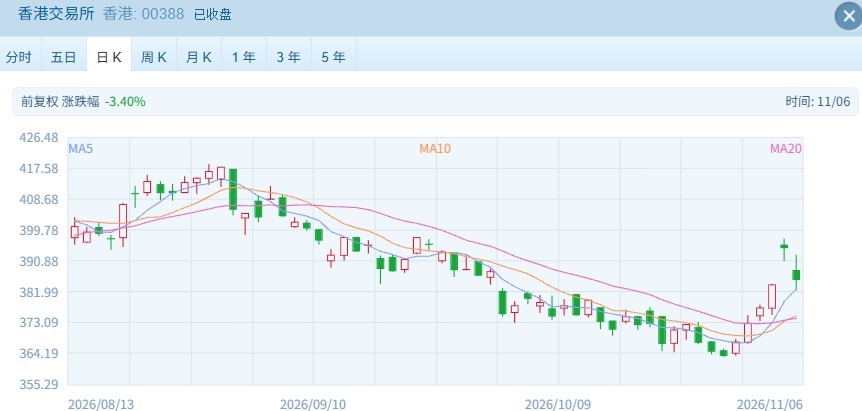
报告显示,香港交易所2026年前三季的收入和其他收益及溢利创历来九个月新高。2026年前三季收入及其他收益为245.69亿港元,较2025年前三季上升12%;股东应占溢利为154.27亿港元,较2025年前三季上升15%。
新股方面,港交所2026年前三季的首次公开招股募资额位列全球第二。期内共有118家公司新上市,募资3884亿港元,较2025年前三季增加逾一倍,并创历来九个月新高。
半导体龙头华虹宏力(HK01347)逆势大涨超4%。
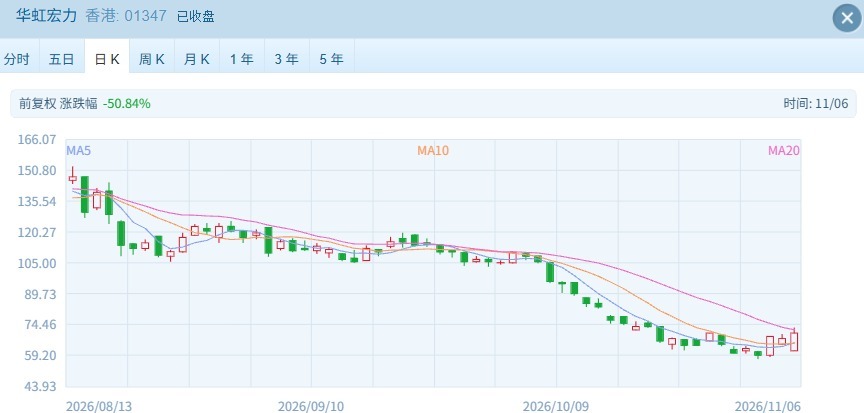
消息面,公司昨日公布三季报。财报显示,公司2026年前三季度营收达186.11亿元,同比增长约14%,归母净利润16.03亿元,同比增长138.23%,扣非归母净利润9.32亿元,同比增长325.22%。其中,第三季度公司实现营业收入约67亿元,同比增长近14%;归母净利润达8.35亿元,同比增长136.14%;扣非归母净利润6.16亿元,同比增长276.11%。
其他方面,科网股普跌,阿里、联想、百度跌超3%。存储概念股下挫,南方最多两倍做多海力士跌超19%。应用软件板块跌幅居前,智谱跌超10%。电力设备股普遍下跌,潍柴动力跌超7%。
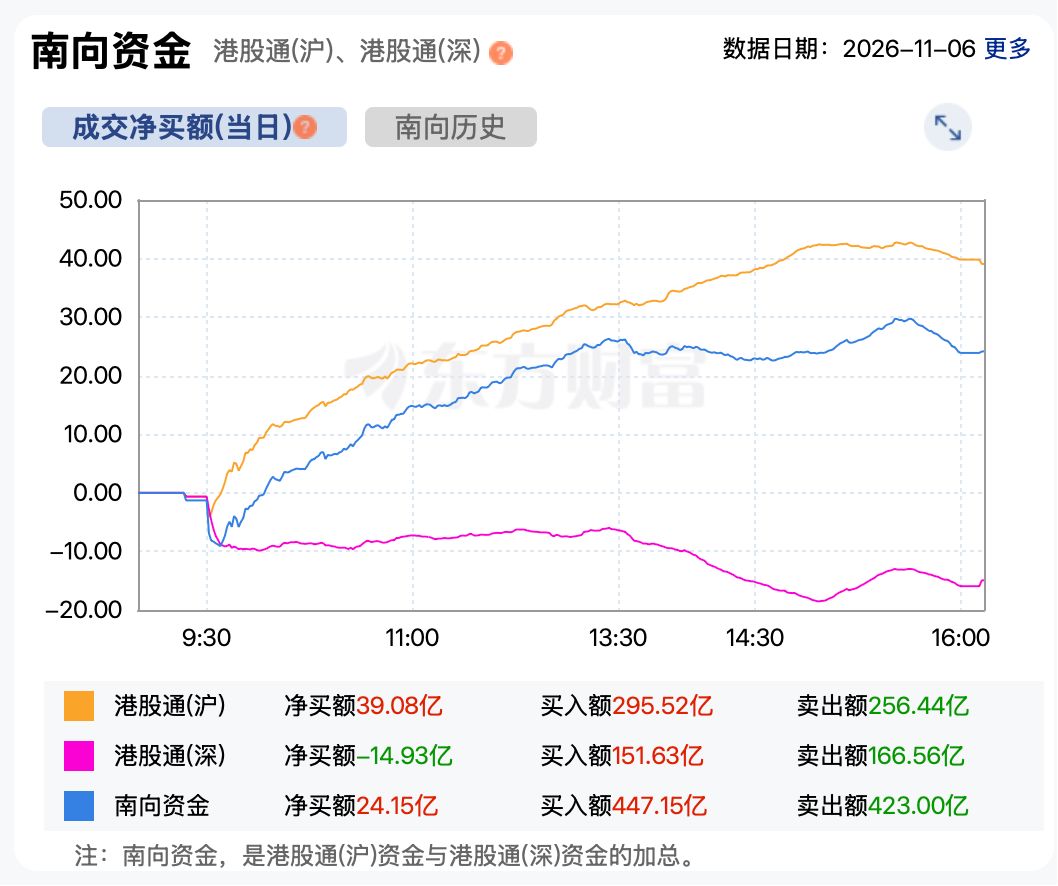
资金方面,截至收盘,南向资金净买入港股超24亿港元。
后市展望:
中金公司认为,(美国中期)选举落地或推动政策不确定性下降,构成风险出清契机。选举前阶段,市场围绕美伊冲突、俄乌冲突、AI监管等议题反复博弈,而当事各方都希望在选举前把自身筹码的价值最大化,带来很大的政策不确定性。一旦选举结果落地,这些博弈将随之收敛,政策走向反而变得清晰。
中信证券认为,经历2026年以来的进一步调整,消费板块的悲观预期已较为充分地反映在价格与配置之中。展望2027年,该行对居民就业、收入预期及宏观总量环境保持中性判断,但地产对消费信心的负向拖累有望边际减弱,行业竞争缓和与龙头股东回报提升正在提供更确定的结构性支撑。消费中期跑赢仍需基本面验证,当前则更具备“弱需求、高赔率”的左侧配置价值。建议短期优先布局养殖、牧业、乳制品等周期反转方向。
东吴证券认为,港股相对收益或较7月份趋于温和。一是即便短期有资金空头回补,但是当前流动性环境不如7月;二是市场资金等待科技硬件反弹信号,港股不在高低切节奏中,更看共振效应,但科技硬件含量低,所以反弹空间相对有限。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112