2026-11-03 18:44:45
每经记者|刘曦 每经编辑|裴健如
电池行业的市场需求仍在持续增长。日前,中国汽车动力电池产业创新联盟披露的最新数据显示,今年前三季度,我国动力电池累计装车量达到576.3GWh,同比增长16.7%;储能电池累计销量达到595.4GWh,同比增长111.8%。
在行业需求持续增长的同时,电池企业之间的盈利表现却进一步分化。《每日经济新闻》记者梳理宁德时代、亿纬锂能等7家动力电池企业2026年三季报发现,今年前三季度,多数动力电池企业营业收入实现同比增长,但归母净利润表现差异明显,部分企业增收不增利,甚至出现亏损。
7家电池企业业绩分化:宁德时代遥遥领先,孚能科技亏损扩大
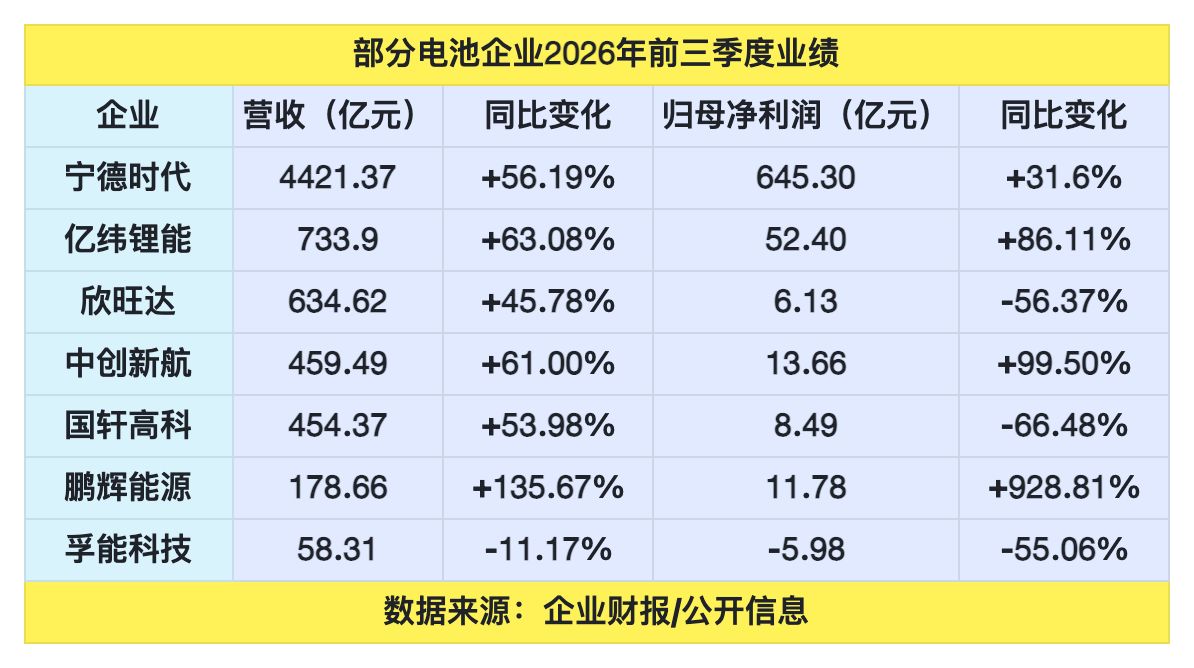
从营业收入规模来看,宁德时代在动力电池领域仍处领先地位。财报数据显示,今年前三季度,宁德时代(300750.SZ)实现营业收入4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。
不过,宁德时代第三季度单季盈利增速有所放缓。数据显示,宁德时代第三季度实现营业收入1652.21亿元,同比增长58.58%;归母净利润212.46亿元,同比增长14.54%,环比下降约5.8%。同期,公司毛利率为20.69%,环比下降约2.5个百分点,且较上年同期下降约5.1个百分点。
亿纬锂能、中创新航和鹏辉能源前三季度收入、利润均实现较快增长。其中,亿纬锂能(300014.SZ)前三季度实现营业收入733.90亿元,同比增长63.08%;归母净利润52.40亿元,同比增长86.11%。第三季度,该公司实现归母净利润19.39亿元,同比增长60.18%。
 图片来源:每经记者 刘曦 制
中创新航(03931.HK)前三季度实现营业收入459.49亿元,同比增长61.0%;归母净利润13.66亿元,同比增长约99.5%,利润增幅高于收入增幅。
鹏辉能源(300438.SZ)今年前三季度实现营业收入178.66亿元,同比增长135.67%;归母净利润11.78亿元,同比增长928.81%。其中,第三季度单季实现归母净利润3.62亿元,同比增长78.55%。
不过,鹏辉能源在第三季度业绩交流会上表示,由于主要原材料碳酸锂价格下跌,叠加消费税对减值测试计算的影响,公司第三季度计提的存货减值环比出现较大增加。新的税收政策对行业经营产生较大影响,企业正尝试向下游传导相关成本压力。
相比之下,欣旺达(300207.SZ)呈现出明显的增收不增利特征。数据显示,今年前三季度,欣旺达实现营业收入634.62亿元,同比增长45.78%;归母净利润6.13亿元,同比下降56.37%。其中,欣旺达第三季度单季营业收入252.84亿元,同比增长52.78%,但归母净利润仅1056.71万元,同比下降98.08%。
对于利润下降原因,欣旺达在10月29日的投资者交流活动中表示,主要受到消费电子下游需求承压、物料成本同比上行,以及人民币升值、出口退税率下降和消费税等因素影响。
国轩高科(002074.SZ)同样出现收入与利润走势背离的情况。财报数据显示,今年前三季度,公司实现营业收入454.37亿元,同比增长53.98%;归母净利润8.49亿元,同比下降66.48%。第三季度单季,国轩高科归母净亏损5.37亿元,但扣除非经常性损益后的归母净利润仍为1.45亿元,同比增长1062.66%。该公司解释称,归母净利润下滑主要受到所持股票资产公允价值变动及汇率变动影响。
孚能科技(688567.SH)则面临收入下降与亏损扩大的双重压力。前三季度,该公司营业收入为58.31亿元,同比下降11.17%;归母净亏损5.98亿元,同比下降55.06%。孚能科技方面表示,受客户结构调整影响,新客户订单转化尚在推进,导致营业收入同比下降;同时,原材料价格上涨、出口退税率同比降低,以及欧元兑人民币汇率下行产生的汇兑损失,也对公司盈利造成影响。
储能需求快速增长,原材料价格波动影响企业盈利
电池企业业绩出现明显分化的背后,是市场需求结构、原材料价格及企业经营状况等多重因素的共同影响。其中,储能市场需求增长以及海外市场拓展,正在为部分电池企业带来新的发展空间。
国金证券发布的锂电板块三季报业绩总结研报指出,今年前三季度,国内动力电池出口量约200GWh,同比增长55%;储能电池出口量约103GWh,同比增长46%。从具体企业来看,亿纬锂能三季报显示,今年前三季度,该公司储能电池出货量达到67.52GWh,同比增长39.46%。
 图片来源:每经媒资库
不过,需求持续扩张的同时,电池行业也面临结构性产能过剩问题。松下电器(中国)有限公司总裁赵炳弟表示,当前电池行业产能问题“并非整体性的供大于求,而是典型的结构性产能过剩”。
在赵炳弟看来,真正陷入过剩的是缺乏技术壁垒、安全验证不足的低端同质化产能,而能够支撑全球电动化和储能高质量发展的优质产能依然处于紧缺状态。国际头部客户除考察产能规模外,还会关注能量密度、循环寿命、安全可靠性以及碳足迹等指标。
除了市场竞争,原材料价格波动也是影响电池企业盈利的重要因素。中国有色金属工业协会锂业分会数据显示,今年第三季度,国内电池级碳酸锂价格呈现较大波动。7月份价格由月初的14.55万元/吨降至月末的14.05万元/吨;8月份反弹至15.55万元/吨;进入9月,电池级碳酸锂价格从月初的15.75万元/吨降至月末的12.85万元/吨,月内跌幅达到18.8%。
对于原材料价格变化带来的影响,市场研究与咨询机构Omdia高级分析师刘运程表示,合同定价周期和库存水平决定成本传导节奏。在采用年度或季度定价合同的情况下,原料成本通常要到新一轮谈判或调价窗口才逐步反映到电池价格中,电池制造环节的传导可能需要一个季度左右。
此外,即使采购成本下降,电池价格走势也不会照搬锂价。电池还包含其他材料、制造、设备折旧和研发等成本,不同技术路线、容量及产品规格,对锂价的敏感程度也有差异。
国金证券在最新研报中指出,今年第三季度锂电产业链出现利润再分配。终端车企盈利压力向上游传导,叠加消费税及出口退税政策影响,电池环节利润受到挤压;与此同时,隔膜、铜箔、负极等部分供给偏紧的材料环节,则展现出更强的盈利支撑。
封面图片来源:每经媒资库
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112