2026-11-06 19:25:47
每经记者|涂颖浩 每经编辑|毕陆名
11 月 6 日,以 “焕新・聚力 智绘宏篇” 为主题的 2026 金融发展年会在北京举行。在 “数字人民币出海与跨境支付互联互通” 圆桌环节,PingPong 合伙人罗永龙就数字人民币与传统跨境支付、境外钱包内用的关系分享了自己的观察。
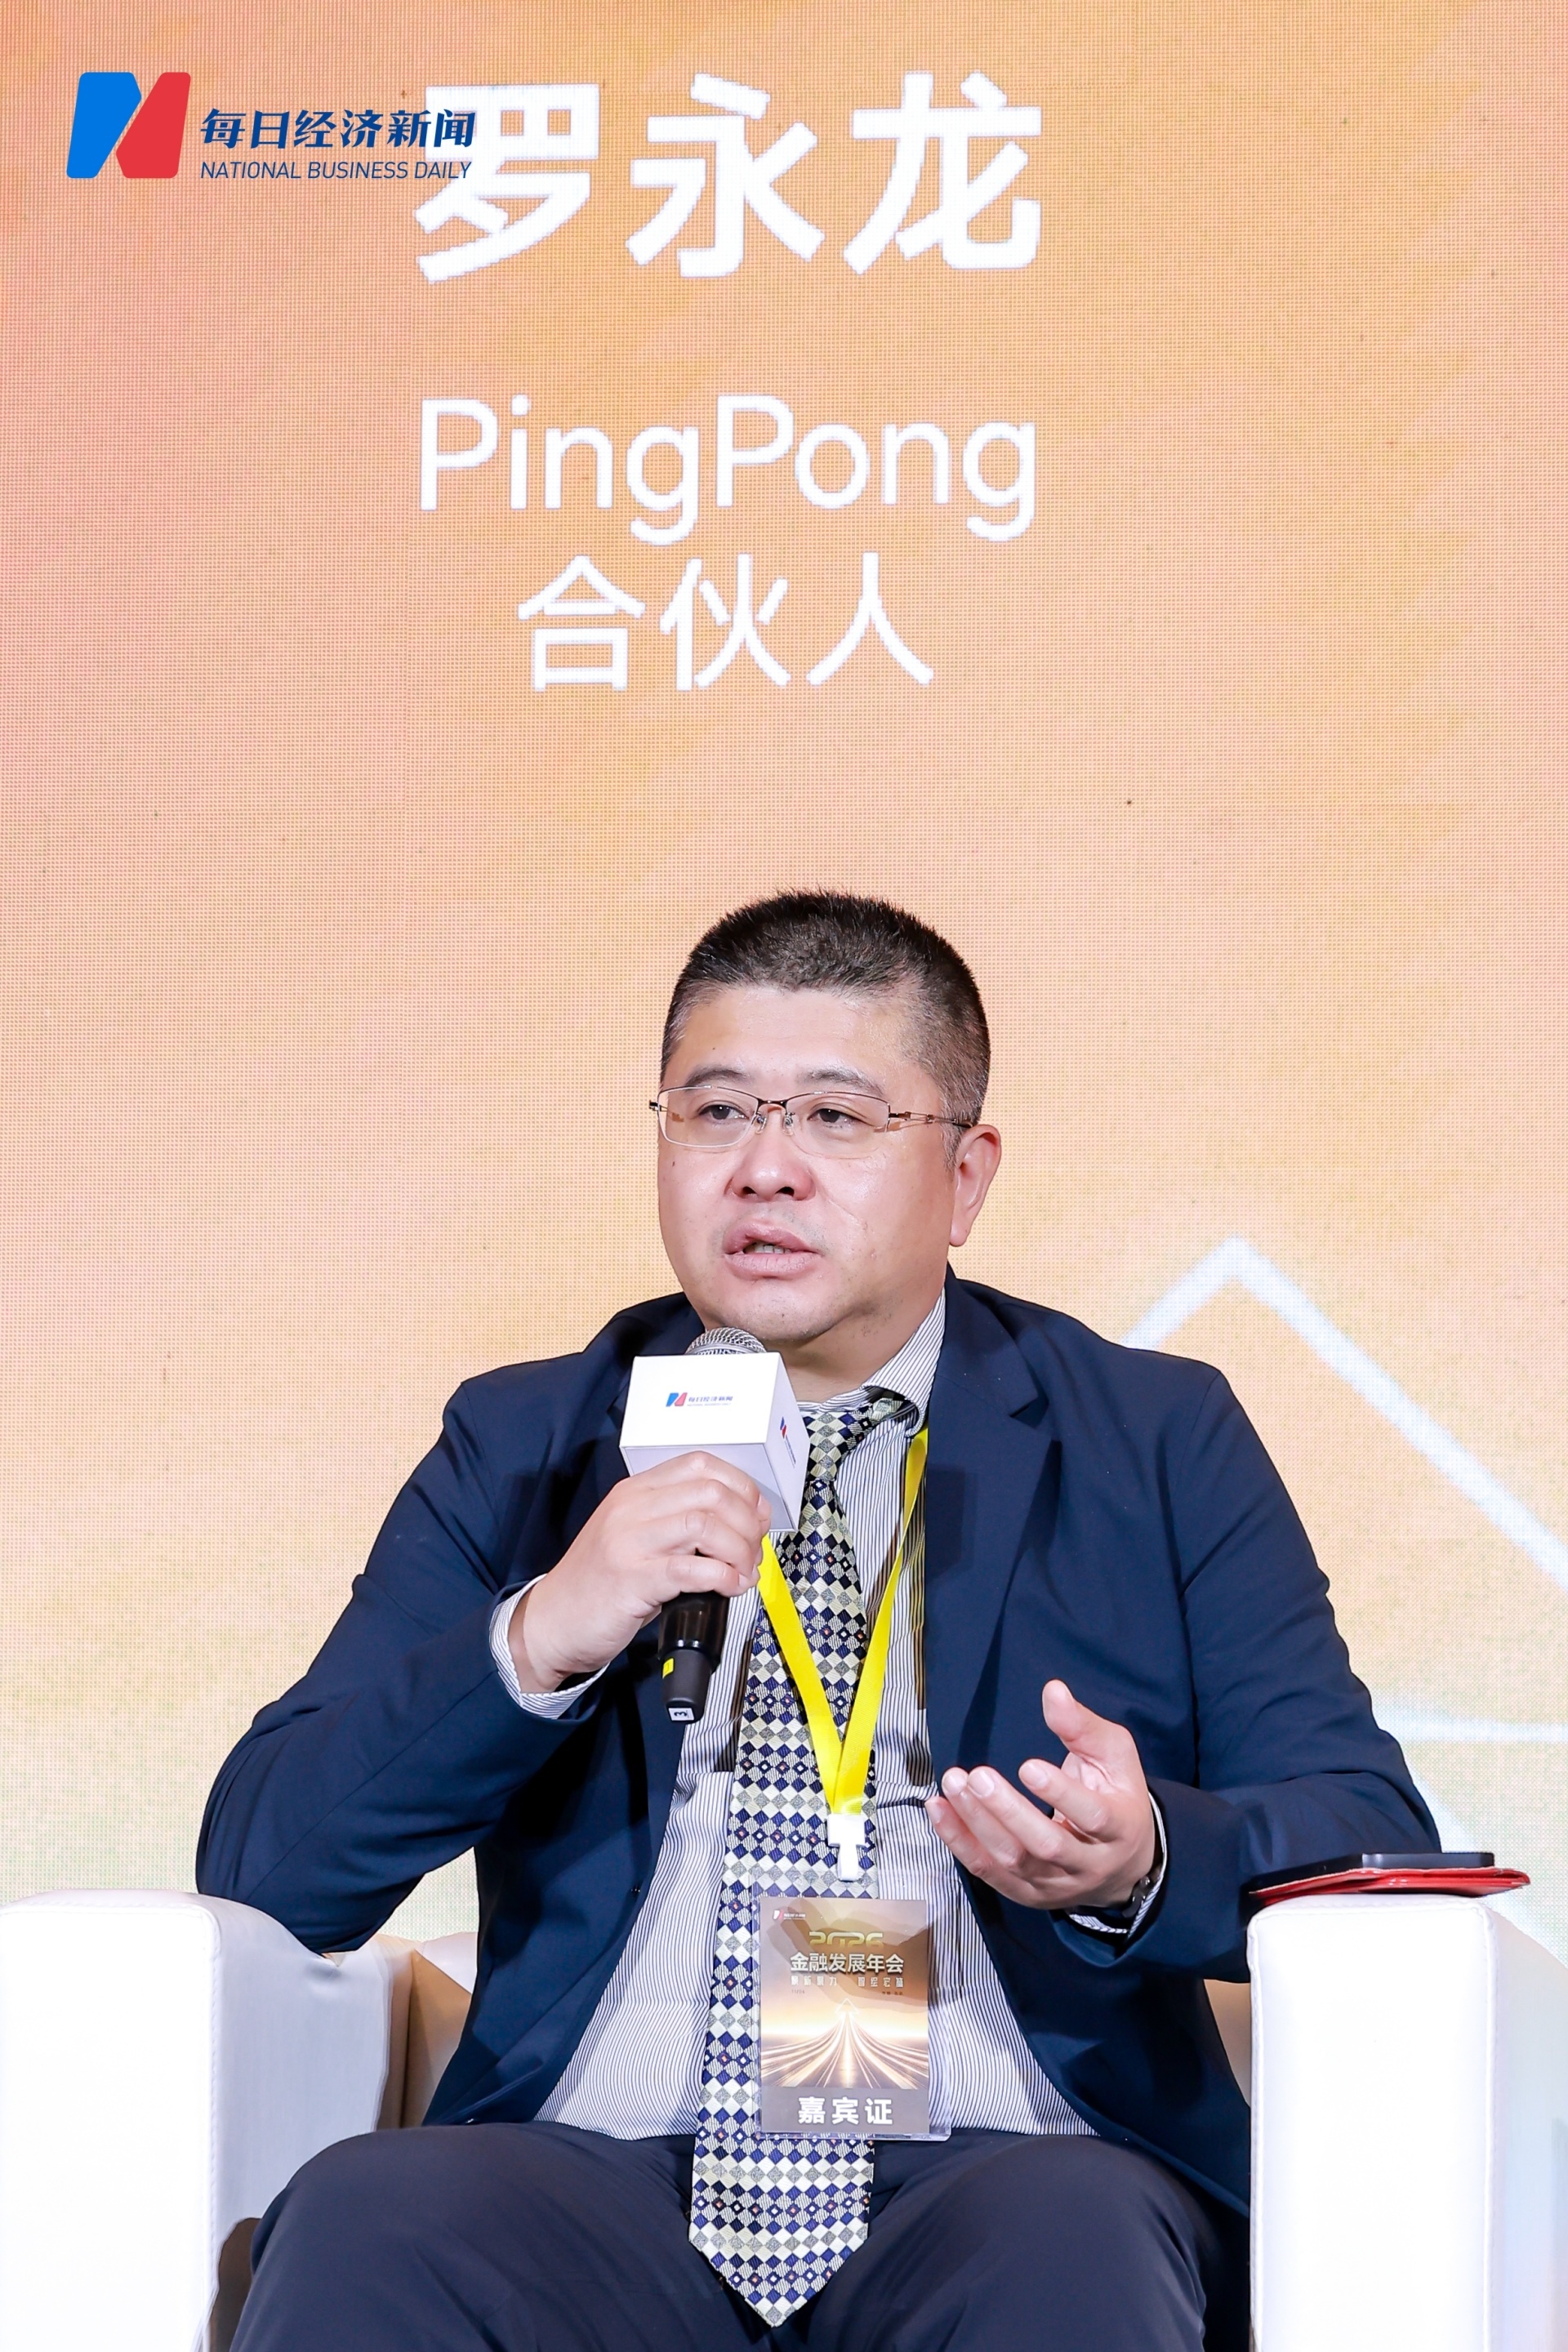
“传统跨境支付今天仍然是主流,原因很实在:网络覆盖面最广,市场接受度也最高。” 罗永龙表示,到账时效和费用确实是痛点,但正因为它已经是主流,可信度和可用性短期内没有别的渠道能替代。
在他看来,数字人民币的优势在结算机制本身:支付即结算、7×24小时不间断,去掉了中间代理行,未来在结算效率上的优势会非常明显。但现阶段还存在以下短板:一是覆盖的国家和地区还很有限;二是境外接受程度偏低。“所以现阶段数字人民币远远谈不上‘替代’,更准确的说法是‘局部区域的补充’。”
对于“外包内用”这一路径,罗永龙认为数字人民币在其中扮演的是支撑和延伸的角色。“它最大的好处,是不改变境外用户来华的使用习惯——他在海外怎么用,到中国还怎么用,没有适应成本。”但他也提醒,这一过程涉及的主体非常多:境外的持牌机构;境内负责对接的数币达、数字人民币国际运营中心;收单与受理服务商;银行;以及场景提供方,链条很长。“链条一长,费率和结算时间就不是任何单一主体能完全准确控制的。”
针对跨境支付领域是否会出现“巨无霸”的问题,罗永龙判断,跨境支付是一个慢慢长出来的全球生态,垄断型格局不太容易出现。“跨境支付参与的供应商太多,缺了哪个环节都走不通。”他进一步解释,监管边界决定了这一点:境外机构在境内没有商业主体存在、没有牌照,就不能为境内商户提供支付服务,只能到境内去找合作伙伴——银行、第三方支付机构,或者人民币清算行、运营中心。“这条界限是很清楚的。”
合规成本并不止于支付环节。罗永龙提到,境外人士在境内打车、购物,会产生各类交易数据;这些数据怎么传,传输过程是否构成违规、有没有豁免通道、谁有权处理这些数据、是否经过国家网信办的数据出境安全评估等,是需要整个行业提前思考和规划的。
“表面上看起来,只是扫了个码、一笔钱流转了。” 他说,但抛开商业环节不谈,这里面还有负责数据的、做反洗钱的、做国际收支申报的、做合规的,“每一个角色在这个生态里都有它存在的价值。”
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112