2026-11-06 15:32:54
每经记者|任飞 每经编辑|肖芮冬
11月5日,由《每日经济新闻》主办的2026资本市场高质量发展大会在成都举行。在专题对话环节,来自公募界的多位人士围绕“瞻势谋远·共探2027市场新征程”分析投资市场生态变化,把握投资机遇。
华泰柏瑞基金谭弘翔在专题对话中表示,目前有多重不确定性压制风险偏好,待外部事件影响落定后或将迎来反弹窗口。
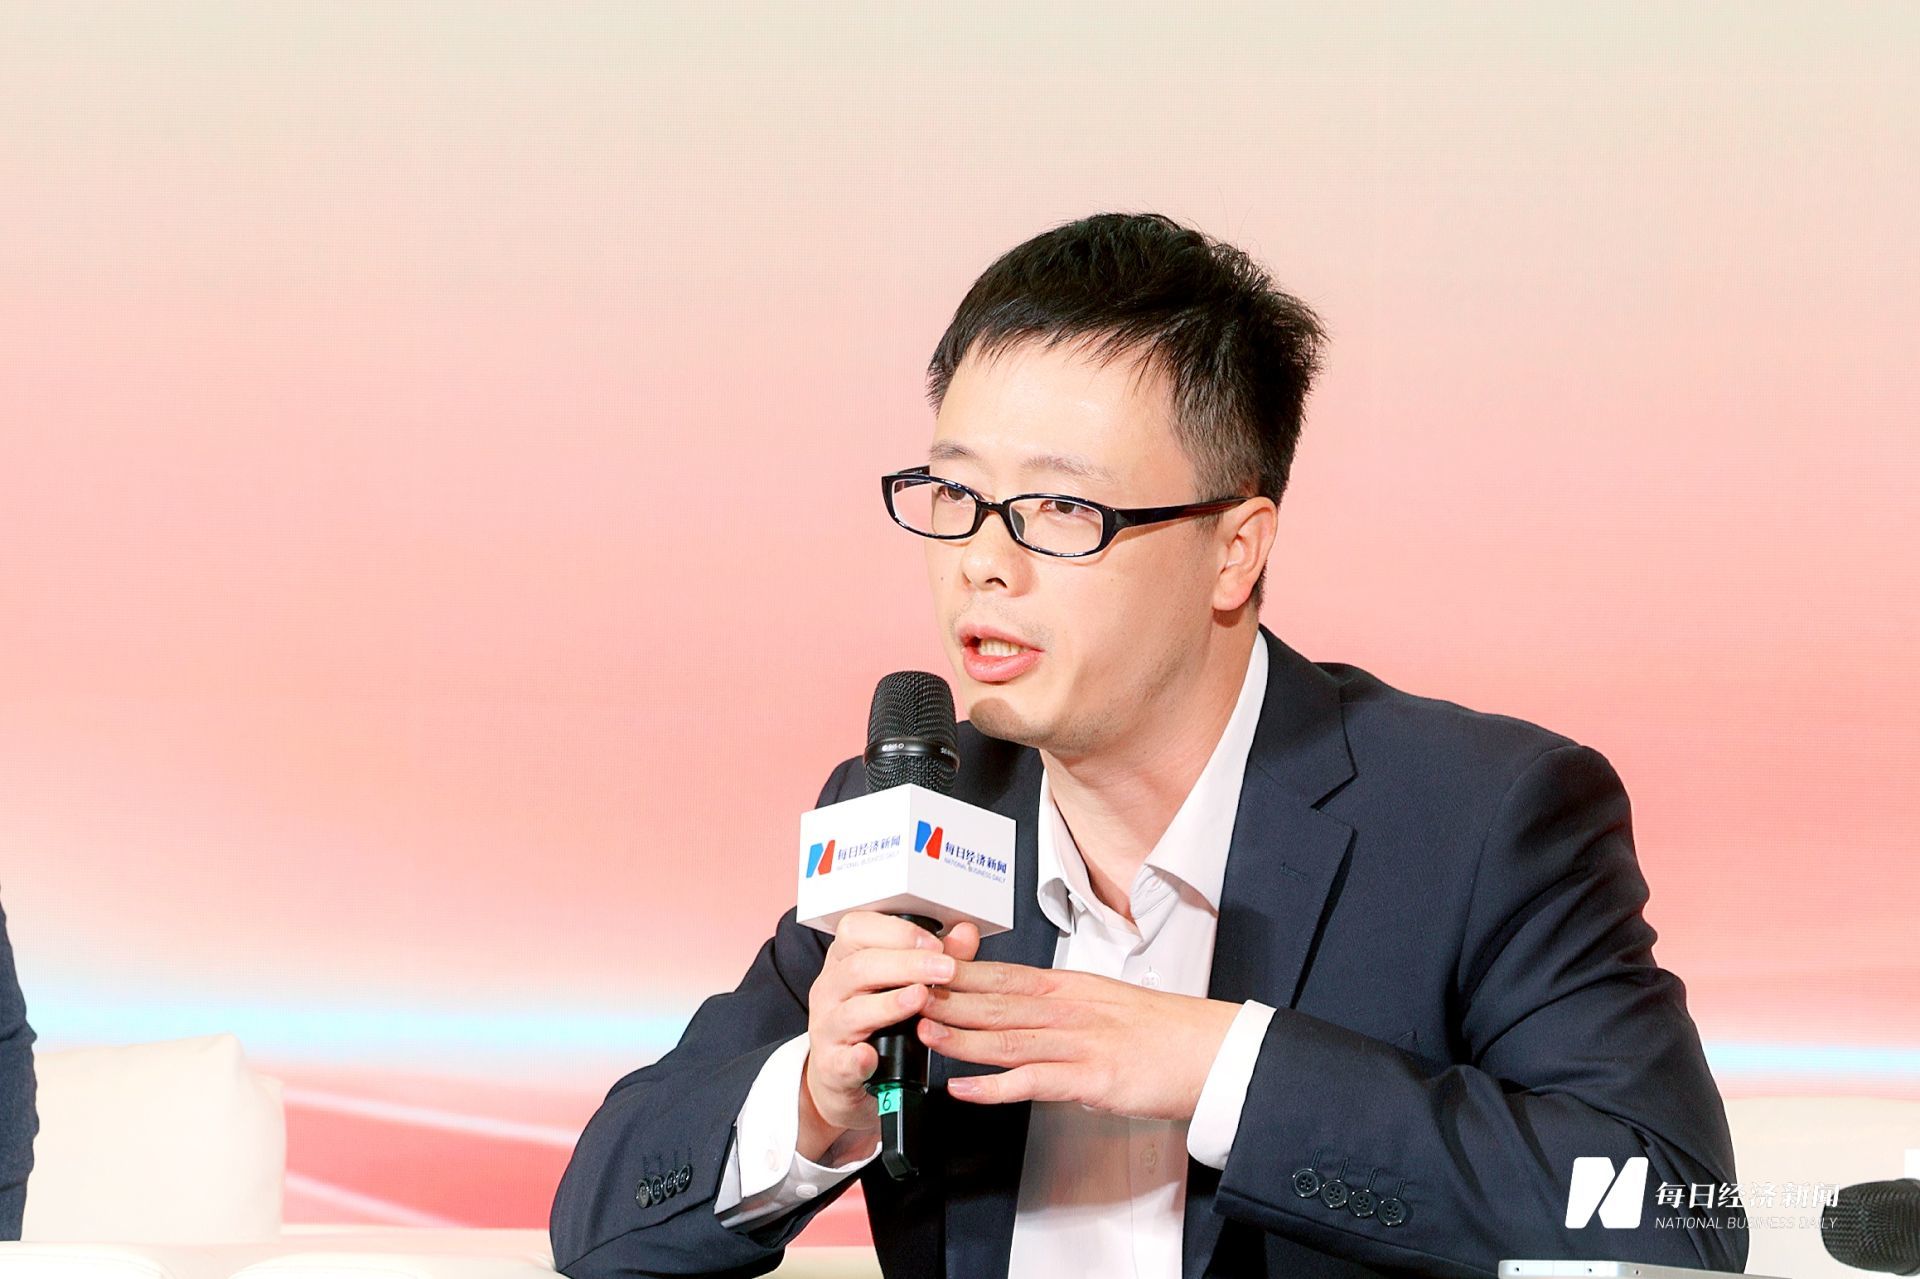
在专题对话中,华泰柏瑞基金谭弘翔分享了他对2026年市场的复盘与2027年的展望。他用“蝴蝶效应”来形容今年的市场——年初市场情绪原本不错,但一系列突发扰动相互叠加,最终导致了市场的大幅波动。
谭弘翔回顾道,去年12月底的重要会议释放出积极信号,首次提出把促进经济稳定增长、物价合理回升作为货币政策的重要考量。考虑到当时物价整体偏低,市场普遍在定价年内降准降息的可能性。因此,尽管年初AI叙事尚不明朗,市场整体仍呈普涨格局,甚至一度出现过热迹象。
而此后出现的“蝴蝶”,是年初突如其来的外部地缘冲突。这一事件本身超出市场预期,且后续走向不断升级,对市场产生了多重冲击:一是压制风险偏好;二是推升通胀,导致海外主要央行降息周期告一段落,流动性环境趋于收紧;三是对我国基本面形成扰动,PPI在供给端冲击下异常上涨,与CPI形成明显剪刀差,由于上涨并非由内需扩张带动,对中游制造业盈利造成了较为严重的挤压。
从结构上看,通胀上行叠加海外对科技产业支持力度的加大,带动了二季度海外AI行情的上涨;而国内由于面对输入性通胀压力,财政支出和新增发债进度偏慢。二季度智能体(Agent)技术的出现,也引导政策资源更多向科技领域倾斜,由此形成了二季度的市场分化。
谭弘翔进一步分析,市场走势在9月前后出现了非线性变化。此前市场普遍预期冲突随时可能结束,但9月之后,结束与否已不再影响美国选举进程,市场对于停战的预期被推迟至选举之后,情绪随之明显萎缩。
谭弘翔表示,10月以来的这波下跌,本质上是在多重宏观不确定性共同作用下,风险偏好下降所致。包括美债利率上行、海外货币政策路径不确定、外部地缘冲突延续等,归根结底都与美国中期选举相关——各方都在观望选举结果:中美经贸协议的走向、海外央行货币政策的独立性、财政纪律能否得到约束、科技企业发债对无风险利率的干扰等,均会受到选举结果的影响。
他认为,在美国中期选举之前,这种不确定性或将持续压制风险偏好;而选举结果落地之后,市场至少在定价上会有一个“锚点”——无论哪一方占优,投资者或都敢于对某些资产下注,整体流动性有望回升。
展望2027年,谭弘翔坦言,结合多个基本面周期性因素来看,或需秉持相对谨慎的态度。一是科技周期整体处于斜率放缓阶段,智能体叙事已现疲态——故事无论讲得多么漂亮,仍停留在数字和虚拟层面,而物理AI能否接棒存在较大悬念;二是政策层面或正转向有序的提质,更加注重安全,恐难重现过去两年的科技普涨;三是流动性层面难以期待大幅度宽松;四是内需层面或会影响经济的反转条件。
但他同时表示,展望明年,在相关稳市机制逆周期调节的作用下,市场也无需过度悲观,可能更多是在震荡过程中寻求弹性防御的机会,同时结构性的亮点或依然值得期待。
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112