2026-10-23 00:25:14
每经记者|毕媛媛 每经编辑|杜宇
凭借奥特曼、变形金刚等IP拼搭玩具,布鲁可(00325.HK)2026年上半年拼搭角色类产品销量达1.4亿件,集团收入、期内利润同比均增长三成左右。不过,一笔来自控股股东集团成员的减持,令这家玩具公司在10月22日遭遇股价大跌。
10月22日早间,布鲁可公告披露,董事长兼首席执行官朱伟松全资拥有的Smart Bloks Limited,通过大宗交易出售384.9万股公司股份,每股成交价65.28港元,涉及金额约2.51亿港元。截至10月22日收盘,布鲁可报54.60港元,跌21.38%,全天成交金额7.07亿港元。
公司在公告中表示,此次出售出于股东自身资金需要及财务安排,属于股东层面的私人事务,集团当前业务运营和财务状况正常。出售后,朱伟松仍为控股股东,公司控制权和管理层保持不变。
《每日经济新闻》记者(以下简称每经记者)梳理财报发现,布鲁可2026年上半年的收入增量更多来自海外;国内原有拼搭角色玩具收入,按披露数据测算同比增长约2%。与此同时,该品类全球销量增长26.5%,平均每件毛利却下降约11.4%,模具及授权投入对应的折旧、摊销也有所增加。
每经记者已就此次减持的后续安排、核心品类收入及毛利变化、国内业务增长等问题向布鲁可方面询问,截至发稿尚未收到回复。
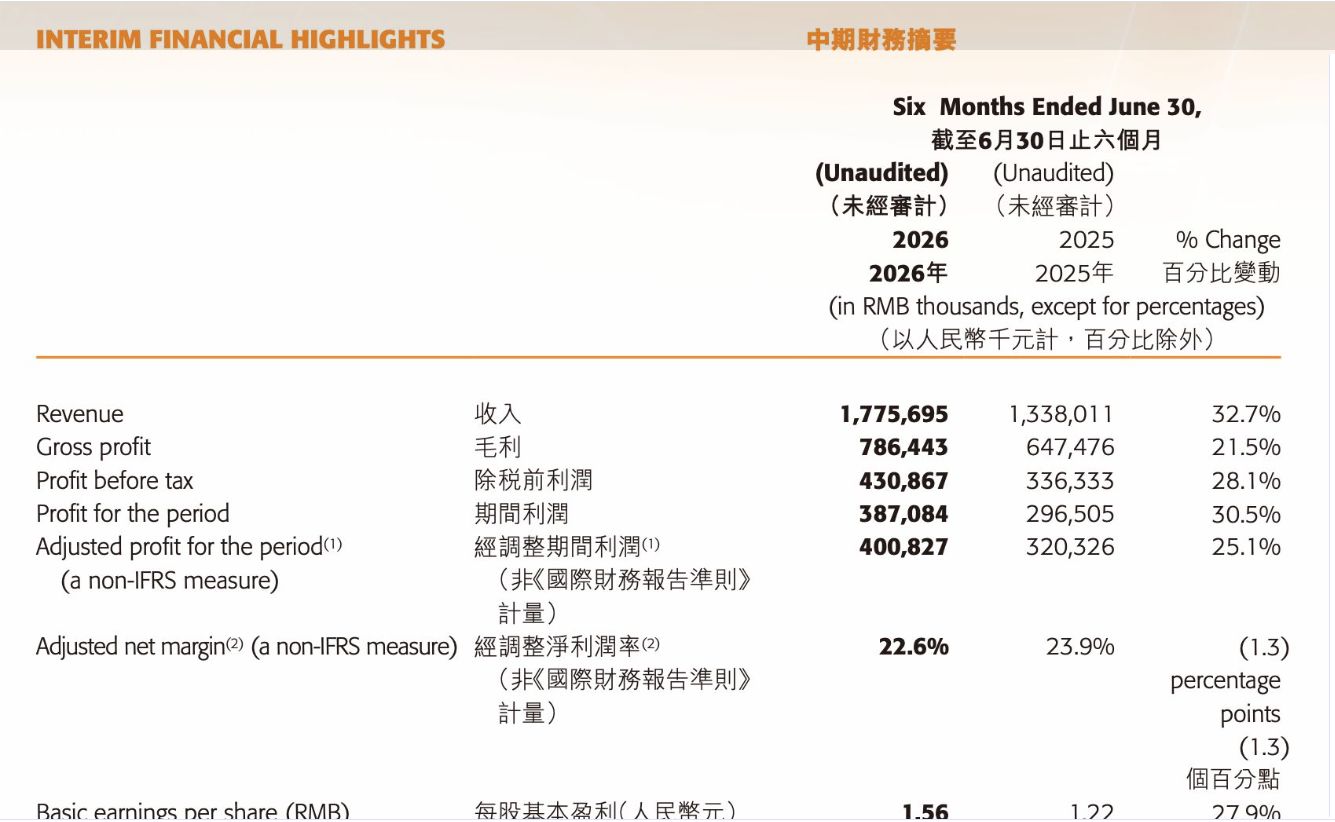
2026年上半年,布鲁可收入17.76亿元、期内利润3.87亿元,分别同比增长32.7%和30.5%。其中,拼搭角色玩具贡献收入15.85亿元,占集团收入89.3%。
 图片来源:布鲁可2026年半年报
每经记者计算发现,2026年上半年,布鲁可拼搭角色类玩具每件产品平均确认收入约11.32元,2025年同期约为11.97元;拼搭角色类玩具平均毛利约从5.81元降至5.15元,减少约0.66元,降幅约11.4%;单件平均销售成本由6.16元变为6.18元,基本持平。
在覆盖更多价格带的过程中,布鲁可也尝试了“平价路线”。公司于2024年年底推出零售价9.9元的产品,2026年上半年,这一价格带实现收入3.47亿元,卖出7750万件,占集团收入19.5%。
对于平价产品吸引新用户的效果,布鲁可在2026年中报中提供了一组数据:在小程序内激活特定变形金刚产品的用户中,60%为新用户,这些新用户的复购率超过70%。
盘古智库高级研究员江瀚在接受每经记者采访时表示,判断低价产品是否真的带来了有价值的后续消费,要看三点:一是低价新用户向39元以上中高价格带产品的转化率,二是新用户上线半年后的累计客单价,三是他们在非引流款产品上的复购频次与留存周期。
对布鲁可而言,热门IP赛道的外部竞争同样激烈。以奇妙积木为例,每经记者查询其官网发现,该品牌奥特曼系列设有超甲积木人、ZERO积木人、口袋积木人等产品线,同时布局漫威、名侦探柯南等IP系列,双方在部分IP和产品形态上存在重叠。
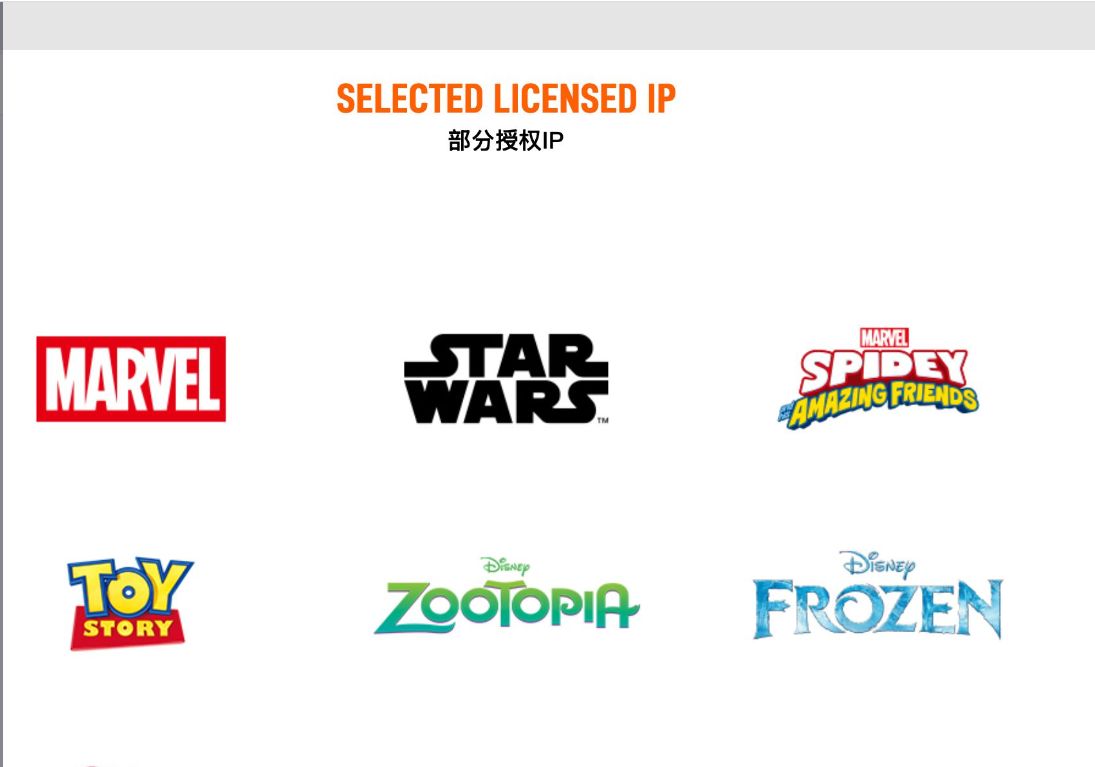
布鲁可在2024年年底刊发的招股书中披露,当时获得的约50个知名IP授权为非独家授权,包括奥特曼、变形金刚等。公司也在竞争风险中提及,需要不断创新、推出符合消费者需求的产品,涉及产品创新、IP运营及商业化、产品工艺等多方面能力。
 布鲁可的一些授权IP (图片来源:布鲁可官网)
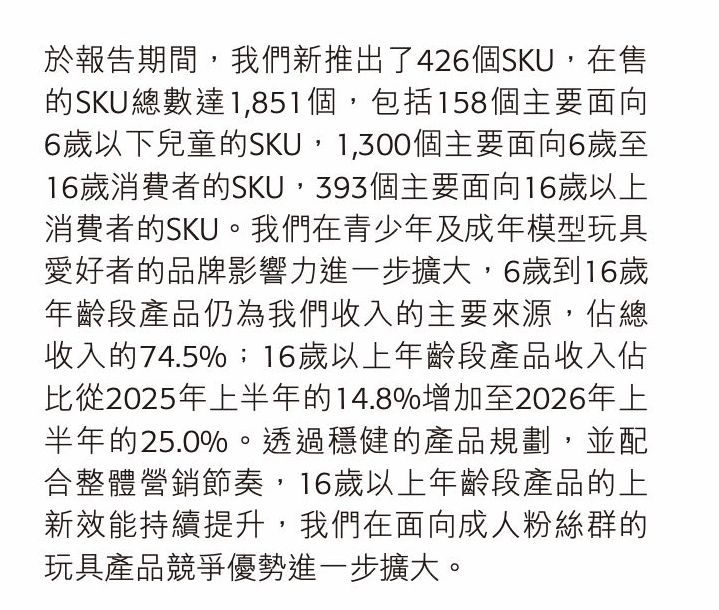
2025年全年,布鲁可推出913个SKU(即不同规格的单品),当年新SKU产品实现收入19.97亿元,占全年收入约68.6%。2026年上半年,公司再推出426个SKU,截至2026年6月底,在售SKU合计达到1851个。
 图片来源:布鲁可2026年半年报
大规模上新的背后,模具投入持续加码。2025年,公司新增模具设备约2.06亿元;截至2025年末,模具设备账面净值2.69亿元,而2024年末为1.47亿元。布鲁可在2025年年报中解释,相关投入是为匹配新品对高精度、多腔模具的需求,计划依靠销量提升、扩大供给来释放规模效应。
按照公司在2025年年报披露的会计政策,模具设备通常按三年计提折旧,IP授权按1年至3年摊销。2026年上半年,集团物业、厂房及设备折旧与无形资产摊销合计约1.51亿元,2025年同期约7039万元,占同期收入的比例由约5.3%升至8.5%。
对于持续上新与投入之间的关系,江瀚表示:“上新驱动增长的模式,到底是形成正向规模效应,还是陷入投入依赖,核心看边际产出的变化。”
他进一步表示,判断时需要看“单位新品带来的新增收入能不能覆盖对应的模具、授权摊销成本”,以及“老品的自然复购收入占比是否持续提升,不用完全靠新品续接流量”。
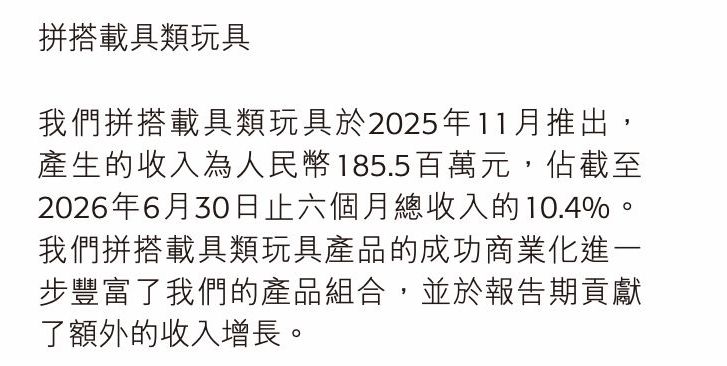
在原有的积木人等拼搭角色类核心产品之外,布鲁可还将产品延伸到了积木车赛道。该品类于2025年11月推出,在2026年上半年贡献收入1.85亿元,占集团收入10.4%。每经记者以集团总收入、总毛利减去拼搭角色玩具的对应数据,测算以积木车为主的其余业务,2026年上半年合计毛利率约为34.5%,低于拼搭角色玩具的45.5%。同期,集团毛利率约从2025年上半年的48.4%降至44.3%。
 图片来源:布鲁可2026年半年报
在更广泛的拼搭玩具市场,国际厂商也在持续布局,布鲁可需要在产品、IP授权、渠道层面和同行争夺用户。公开信息显示,乐高2026年上半年热销系列包含超级赛车、机械组;国内品牌咔搭CaDA已推出奔驰、奥迪等授权积木车型;万代南梦宫在2026年披露模型扩产计划,将中国、北美列为重点市场。
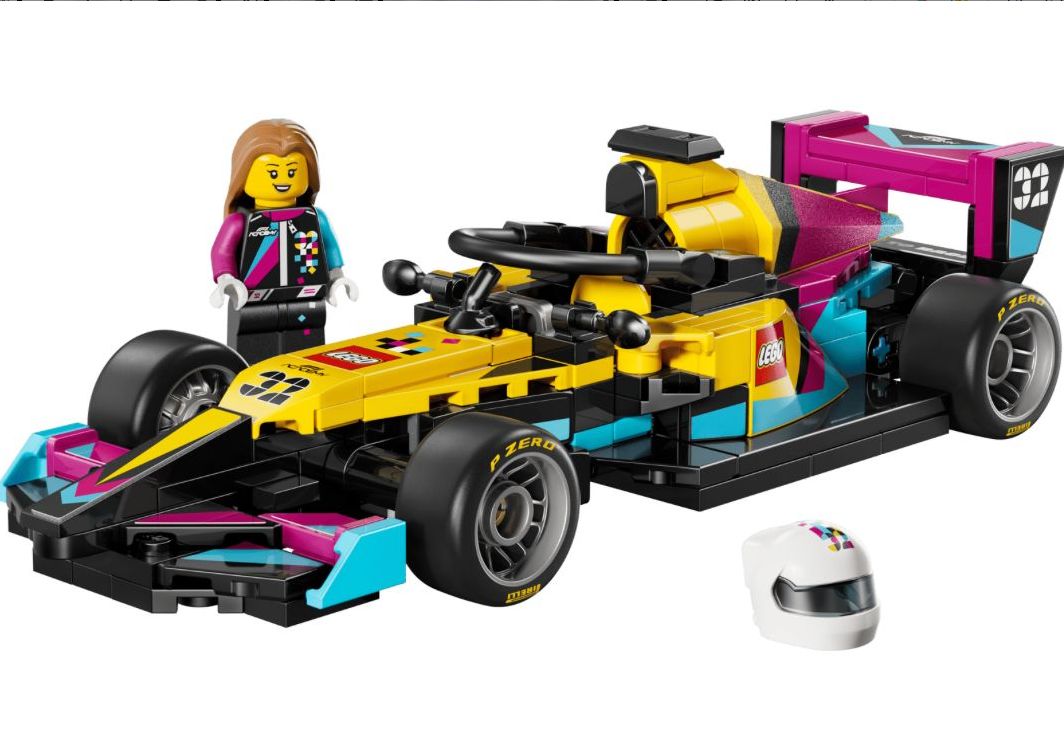 乐高的极速赛车系列 ( 图片来源:乐高官网)
2026年上半年,布鲁可销售及经销费约2.14亿元,同比增长20.9%。研发费约1.31亿元,同比增长约2%,占比从9.6%降至7.4%。同期,经调整期内利润约4.01亿元,同比增长25.1%,经调整净利率由23.9%降至22.6%。
对于费用变化,江瀚表示,还需观察“整体费用率有没有随着规模扩大逐步摊薄,而不是持续跟着上新节奏走高”。
公告显示,此次出售股份的Smart Bloks Limited,是布鲁可董事长兼首席执行官朱伟松全资拥有的公司,也是公司控股股东集团成员。10月22日,Smart Bloks通过大宗交易出售384.9万股,每股成交价65.28港元,按此计算,涉及金额约2.51亿港元。此次出售股份约占布鲁可已发行股份总数(不包括库存股份)的1.56%,成交价较前一交易日收市价折让约6%。
每经记者查阅招股书发现,早在布鲁可上市之前,Smart Bloks Limited就曾转让公司股份。
2024年4月,Smart Bloks Limited向五名投资者转让合计235.0144万股普通股,总代价为相当于约7583.84万元人民币的美元。按照招股书披露,这批交易的最后一笔代价于2024年4月16日结清。
对比上市前的股权转让,本次减持迎来二级市场的即时反馈。截至10月22日收盘,54.60港元的股价已低于Smart Bloks Limited每股65.28港元的大宗交易成交价。
对于此次市场反应,一位受访分析人士表示:“市场对减持的反应本质是信心层面的即时修正,即便业绩仍在增长,大额套现也会让资金方直接联想到股东对长期价值的判断,短期抛压自然被放大。”
该人士进一步指出:“判断这类减持对投资价值的影响,核心看三点:一是减持后实控人持股比例是否仍能保持稳定控制权,二是套现资金的去向是否和上市公司产业协同相关,三是后续有没有明确的增持或回购对冲安排。”
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112