2026-10-21 10:59:59
钛能化学10月20日盘后披露2026年三季报,前三季度归母净利润5.74亿元,同比增长81.67%;其中第三季度单季归母净利润1.54亿元,同比增长171.70%。
公司前三季度的净利润呈现出逐渐改善的态势,而公司的这一业绩表现与公司近年来的战略转型密不可分。
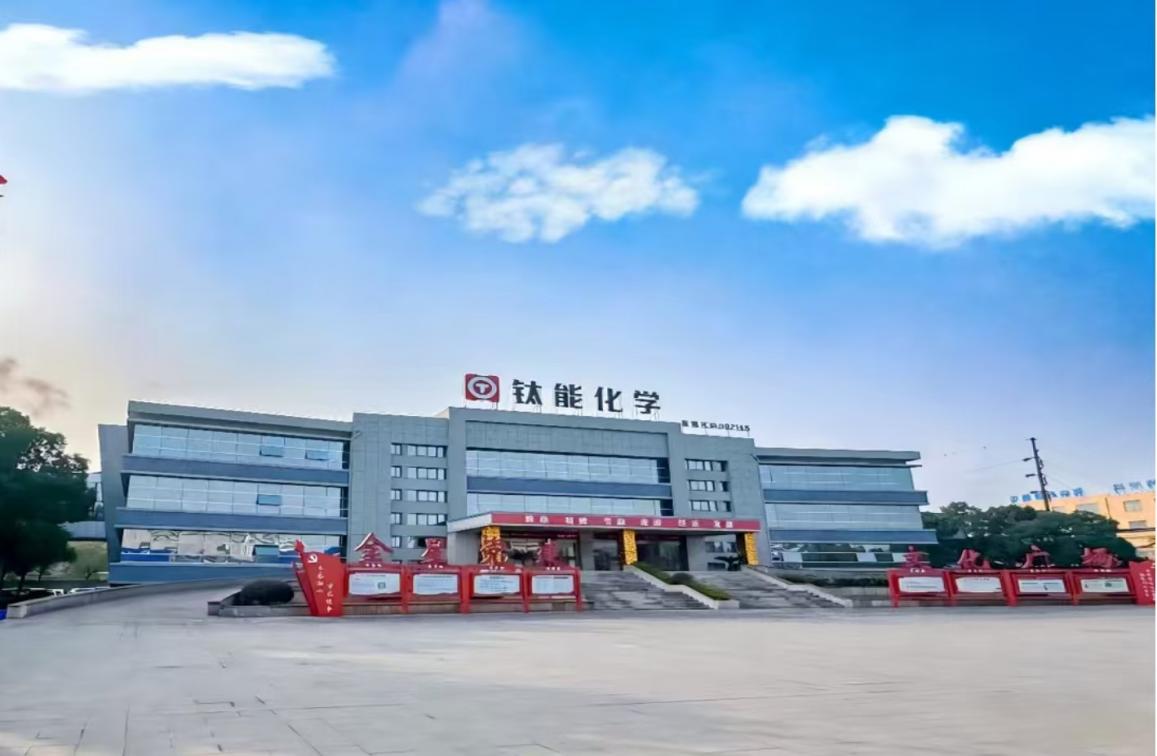
钛能化学三季报数据显示,前三季度公司实现营业收入67.63亿元,同比增长17.30%;实现归母净利润5.74亿元,同比增长81.67%;实现基本每股收益0.1574元,同比增长80.92%;
公司的扣非净利润增速则高于归母净利润增速,前三季度扣非净利润5.23亿元、同比增91.79%,高于归母净利润81.67%的增速,这说明公司的增长主要来自主营业务的改善,而非一次性收益。
分季度看,钛能化学盈利增速改善更为清晰,2026年前三季度,公司净利润增速呈现出逐季增加的态势。公司第一季度实现归母净利润1.04亿元,同比下滑22.53%;第二季度单季归母净利润3.16亿元,同比增长152.45%;第三季度单季归母净利润1.54亿元,同比增长171.70%。
值得注意的是,公司前三季度归母净利润的上涨,不仅有营业收入增加的因素,也有盈利能力改善的因素。前三季度,公司的销售毛利率为17.34%,较上年同期的14.98%提升了2.36个百分点;前三季度,公司加权平均净资产收益率4.57%,较上年同期提升1.95个百分点。
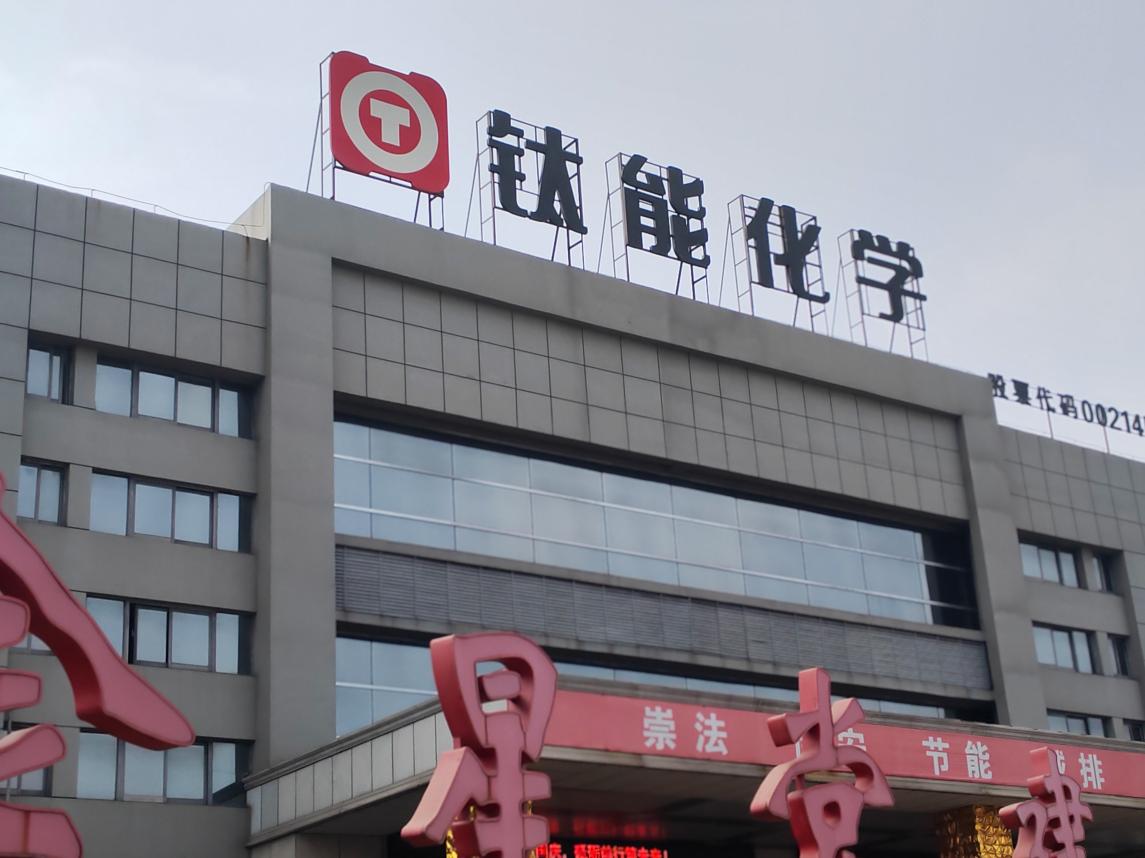
公司在实现净利润增长的同时,财务结构仍然保持稳健。截至三季度末,公司总资产213.82亿元,归属于母公司的所有者权益133.07亿元,资产负债率37.28%,较去年同期的37.77%下降0.49个百分点,财务结构保持稳健。
虽然三季报未披露具体业务明细,但从公司二季度报告中可以看出,公司业绩的逆势增长,或来自于新能源材料业务的贡献。
钛能化学的传统主业钛白粉仍面临行业周期性压力。2026年上半年,钛白粉业务实现收入31.63亿元,占总营收69.41%,毛利率为7.66%,同比下降5.55个百分点。钛白粉的需求大头是与房地产深度绑定的涂料行业,其需求复苏受地产周期影响。但新能源材料业务正快速接棒。2026年上半年,公司磷酸铁(新能源材料类)业务收入3.49亿元,同比增长172.82%,毛利率达15.55%,较上年同期大幅提升20.77个百分点。磷酸铁收入占比从2025年同期的3.40%提升至7.67%,钛白粉收入占比则从80.17%回落至69.41%,业务结构优化趋势明显。公司磷酸铁产品已获得下游头部客户认证并实现批量供货,掺钛磷酸铁成为公司重要特色产品。
公司的这一业绩表现与公司近年来的战略转型密不可分。据公告披露,“十四五”期间,公司制定并实施了从传统钛白粉生产商向新能源材料领域转型的核心战略,在业内首创“硫-磷-铁-钛-锂”绿色耦合循环产业体系。截至2025年底,循环化钛白粉深加工项目及磷酸铁一期项目均已基本建成,其中掺钛磷酸铁产品已成为公司重要特色产品。公司通过打通钛白粉、磷化工与新能源材料产业链,将钛白粉生产过程中的副产品资源化转化为磷酸铁生产原料,与钛化工、磷化工形成深度绑定的“绿色循环三角”协同体系。
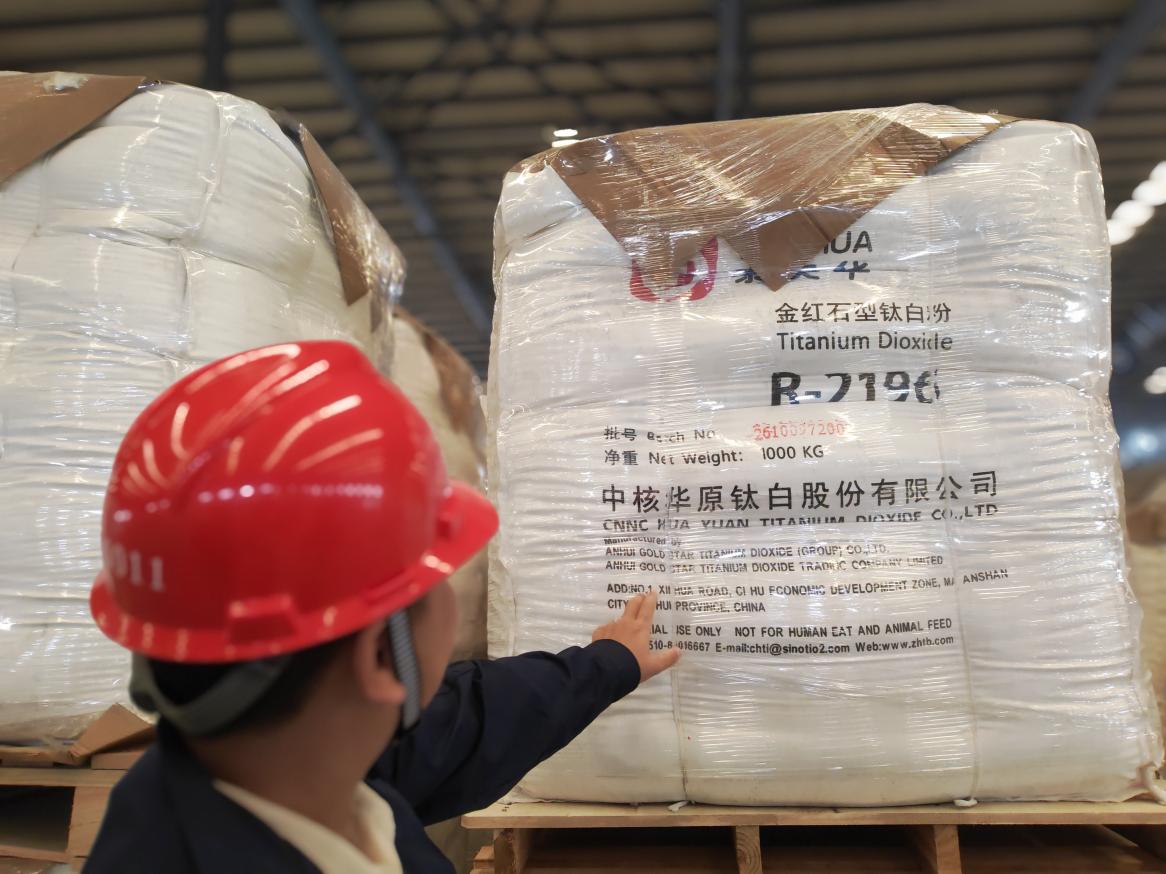
在这一战略背景下,公司今年8月连发两份投资公告,合计总投资约110亿元加码两大项目。8月11日,钛能化学披露《关于全资子公司投资建设项目的公告》。据公告,公司董事会审议通过《关于全资子公司投资建设年产60万吨【磷酸铁锂/磷酸铁钠】前驱体(磷酸铁)项目的议案》。该项目由公司全资子公司白银新材料实施,建设地点位于白银高新区银东工业园,两期建设总投资金额预计为约54.62亿元。同日,公司还披露《关于对控股子公司增资暨投资建设年产40万吨钛白粉及140万吨七水硫酸亚铁项目的公告》,该项目投资金额预计为约55.38亿元,建设地点位于开阳经济开发区(双流镇)。
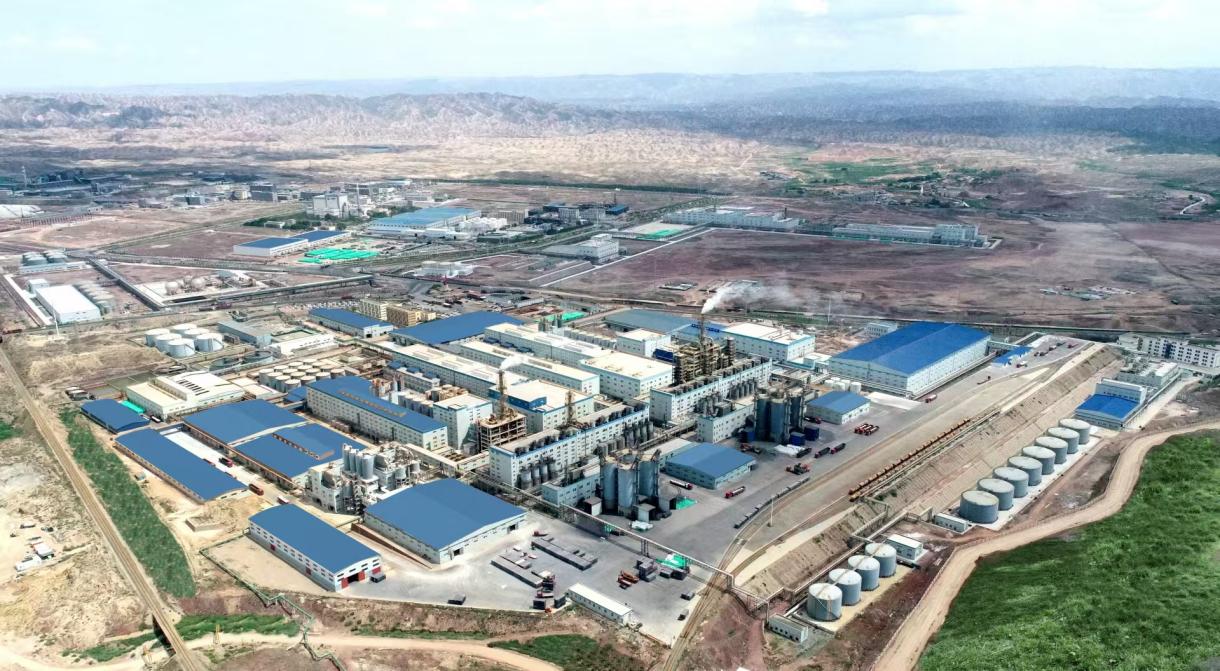
公开资料显示,钛能化学核心的竞争壁垒,是业内首创的“硫-磷-铁-钛-锂”绿色耦合循环产业体系。传统硫酸法钛白粉生产会产生大量七水硫酸亚铁副产物,行业传统模式中该物质被归为固废,企业需投入大量资金进行无害化处理。钛能化学将这一副产物资源化利用,转化为下游磷酸铁生产的主要原料,形成“钛化工提供铁源与钛源、磷化工提供磷源及能源配套、新能源材料实现产品价值跃升”的闭环。
这一模式带来三重优势:一是削减固废处置成本和环保合规风险;二是实现磷酸铁核心原料自给,大幅压缩外购成本;三是富余原料及产品可对外销售,拓宽盈利渠道。公司磷酸铁业务毛利率同比提升,正是循环产业链协同效应释放的直接体现。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
文/闫峰
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112