2026-10-18 11:16:08
每经记者|赵云 每经编辑|彭水萍
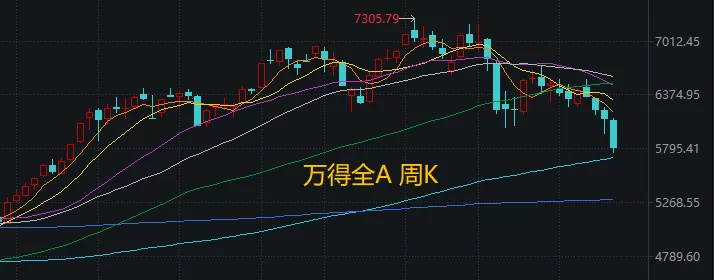
刚过去的交易周(10月12日至16日),A股市场经历了新一轮探底。
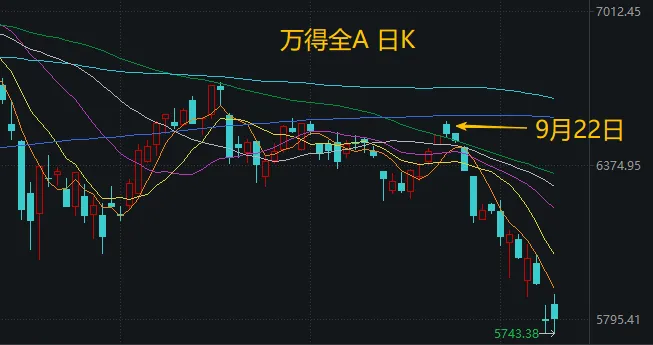
参考万得全A,9月下旬以来的下跌趋势并未止住。Wind数据显示,本周4851只股票累计收跌。
量能上,本周日均成交额不足1.58万亿元,比“节前效应”显现的那周略高,但处于9月以来的“地量”水平。
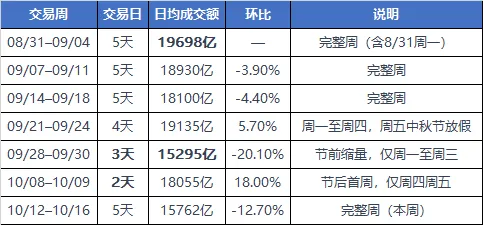
这是因为,本周市场资金的交投热情持续降温,往往只在宽基ETF放量的交易日才有一定的抄底合力。
周六的推送中我们提到,本周沪深两市股票型ETF和跨境型ETF合计净流入921.05亿元,其中宽基指数ETF占到836亿元,沪深300、创业板指、科创50和上证50等四大指数净流入额明显领先。
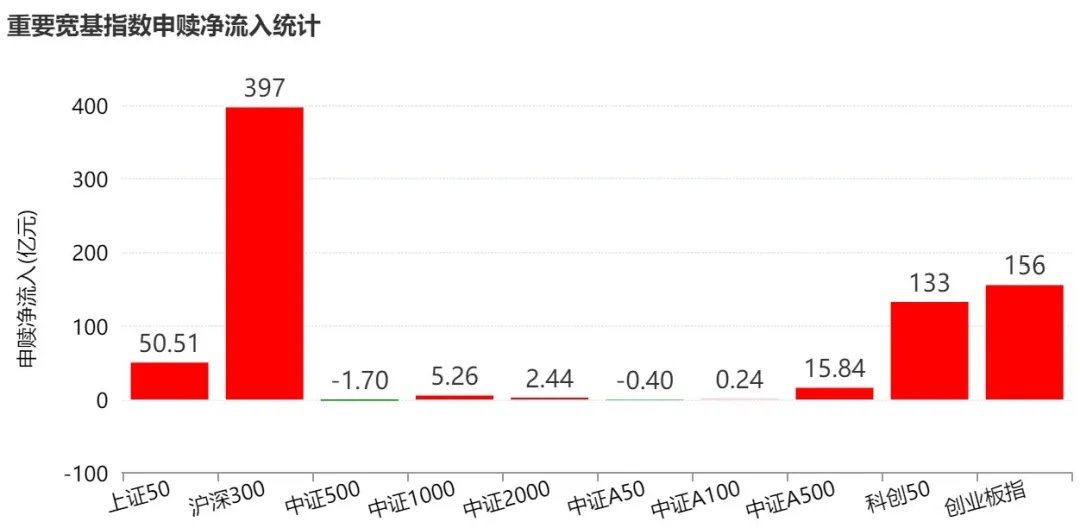
只不过,由于借道宽基ETF的资金近期“干一天歇一天”的节奏,和“只托不举”的特性(因为这些资金的用途也并非无条件托举市场),10月9日以来市场虽不乏日内“深V”,日线以上级别来看,下跌惯性仍难扭转。
但,每一次宽基ETF放量及其带动的其他各方抄底,都构成了筹码在底部区间的交换,也是对卖盘的实质消耗,这一点毋庸置疑。
因此我们想说的是:
市场走到这里,短期其实不必放大悲观。
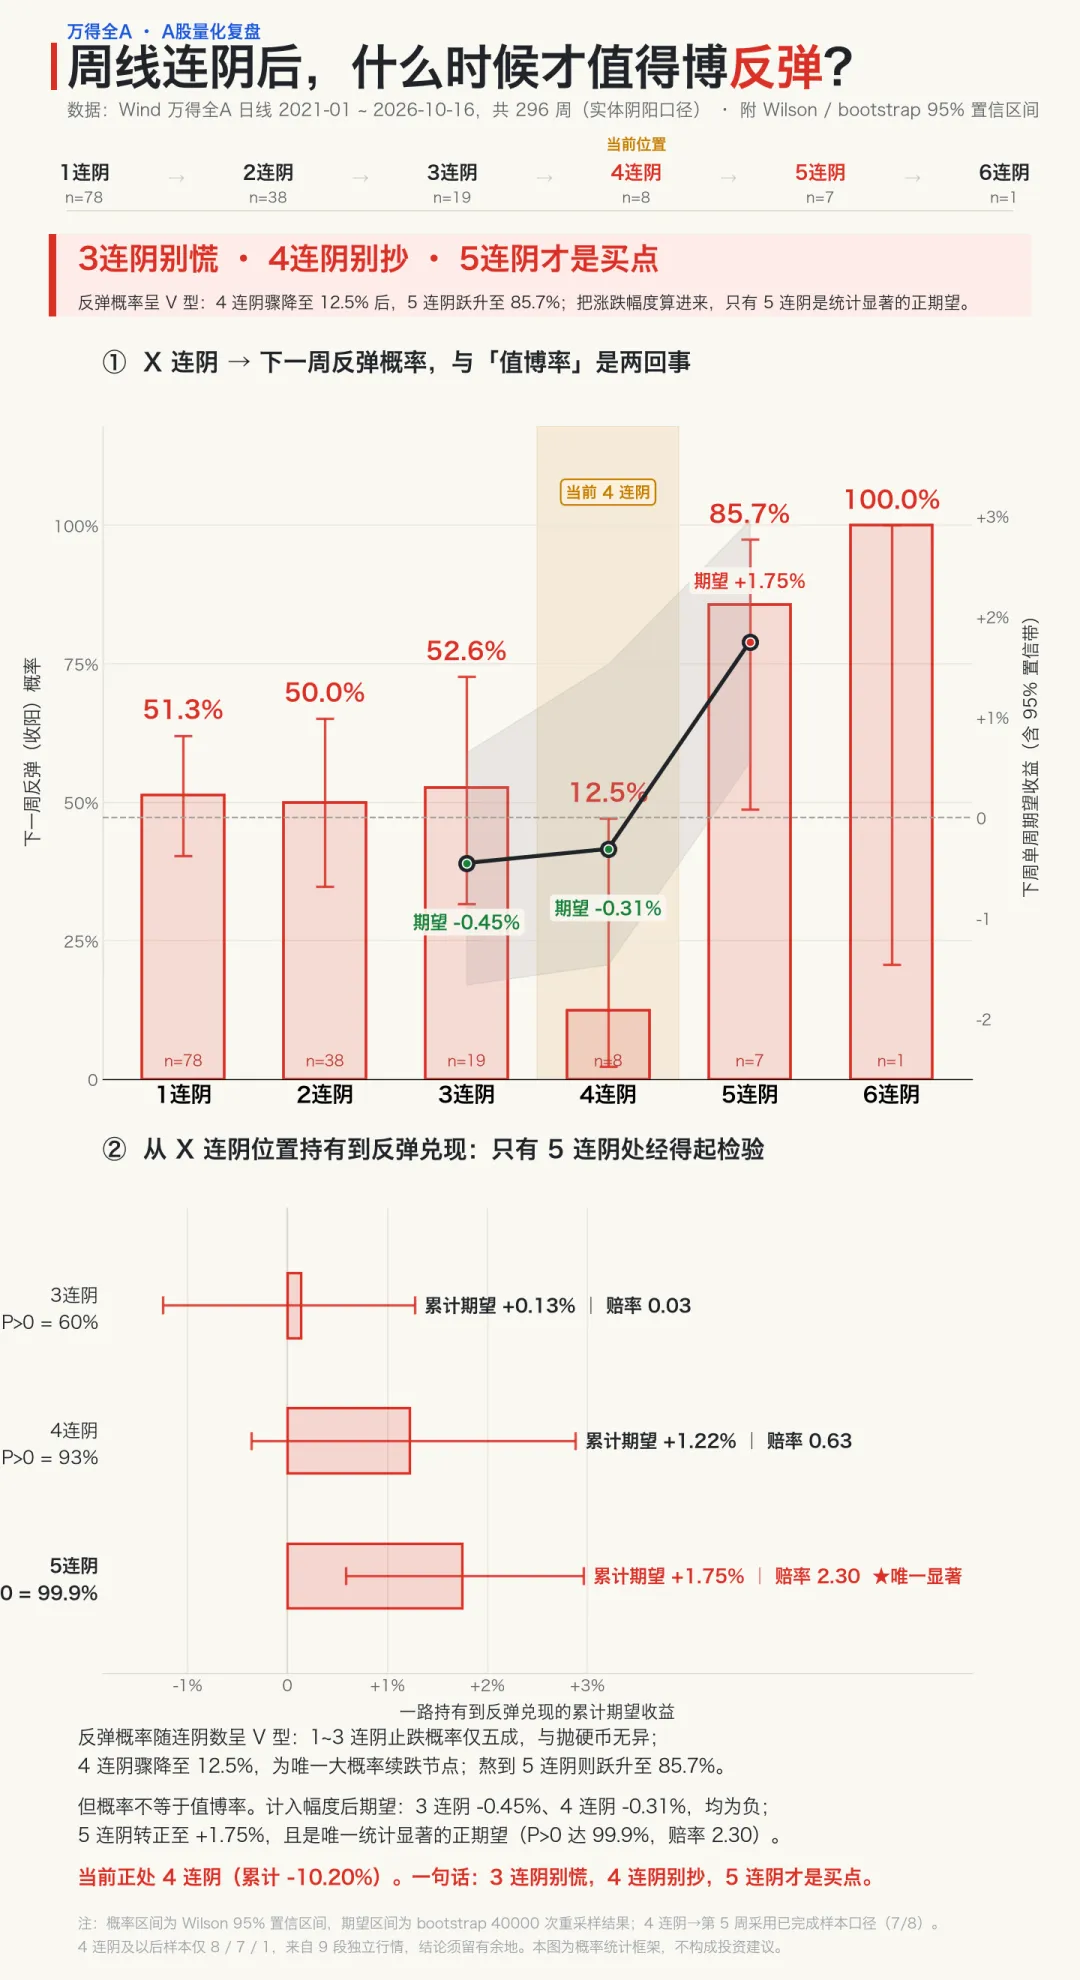
一方面,从2021年以来的历史行情看,当万得全A出现周线4连阴,往往意味着反弹已经不远。(注:本回测中,“X连阴”只将累计收跌的真阴线纳入统计,即关注实打实的“连跌4周”,与当下市场的处境更贴合)
具体而言,基于Wind历史行情数据,我们发现:
(1)周线“3连阴”出现后,第4周继续收阴概率偏小(19次中发生8次),即说本周市场已选择了一次小概率走向;
(2)“4连阴”出现后,继续走出5连阴概率反而大增,但第6周又极可能反弹(7次中发生6次),并且2021年以来市场最多只走出6连阴,即(历史上)第7周一定会反弹。
(3)当下经历的周线“4连阴”包含三个不完整的交易周,交易日偏少,而跌幅较深、下跌速率更快,是被统计到的连阴形态中的孤例。但考虑到这一点后重新回测,相关结论的方向并未受影响。
基于上述周线级别的规律,在(日线级别的)实际应对上,下周(第5周)周中若市场进一步下探,令周线出现收阴势头,即“5连阴”越被坐实,抄底的价值也相应越发显现。
具体情况见下图↓
另一方面,我们也照例分享部分机构最新观点,供大家参考。
方正证券研报指出,市场在本周加速调整,主要受AI叙事松动以及流动性冲击的影响,科技股首当其冲,后半周随着上证指数调整至“9·24行情”以来的关键点位,在宽基ETF大幅放量的带动下,初现企稳迹象。
其认为,市场经历了充分调整之后,底部区域逐步清晰,布局超跌反弹的时机已经成熟。
从市场调整幅度来看,万得全A自5月中旬高点回调幅度超过20%,估值回到20倍左右的水平;沪深300指数连续10周下跌,超过了2011年底时连续9周下跌的时间长度,市场调整时间与空间均较为充分。
10月下旬开始将陆续迎来国内外重要事件,包括国内政策相关的金融街论坛(注:后文会提到)和五中全会,A股基金持仓和三季报,海外也将迎来美联储议息会议以及美股财报,这些事件有助于缓和当前市场较为悲观的基本面、微观流动性和AI叙事的预期。
风格上,大盘风格由于低估值属性,加上政策发力的窗口期到来,在市场企稳以及反弹初期相对占优。
配置方面,市场企稳看科技,形成趋势看内需,关注三方面配置机会:
一是科技的超跌反弹,进入10月下旬之后科技催化增多,AI的产业趋势和景气度仍较为坚实,近期大幅回调之后配置价值显著提高,关注10月公布的公募基金持仓变化,科技股内部向能涨价、能扩量、有新技术突破的细分方向倾斜;
二是重视内需与顺周期板块的配置价值,包括地产基建链以及部分消费品;
三是对于货币政策变化反应最为直接、业绩估值匹配度较好、能够稳指数的非银金融。
浙商证券表示,本周市场走势虽然“加速赶底”,但底部重构已经迎来曙光。配置方面,基于“底部重构迎来曙光,操作方面适当积极”的判断,建议:
择时方面,仓位重者保持克制、静待中级底部重构成形后反弹,仓位轻者可以逢低分批加仓。
行业方面,可以采取“菱形”策略均衡配置:防御方向,关注电力、消费型红利,以及有防御属性的中字头企业;进攻方向,关注恒科、传媒、证券、军工、地产等超跌板块。
华金证券认为“短期可能见底”,短期建议逢低配置科技成长和内需相关的行业。
(1)当前成长二级行业中的其他电子、通信设备、半导体等超跌且估值性价比较高。
(2)短期建议逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、有色金属、传媒(AI应用、游戏)、计算机(AI应用)、军工(商业航天)、医药(AI制药、创新药)、电新(AI电力、锂电)等;二是券商、消费等内需相关的行业。
接下来,是周末值得关注的一些消息。
四部门组织30余家车企座谈,加强汽车产品研发测试验证管理
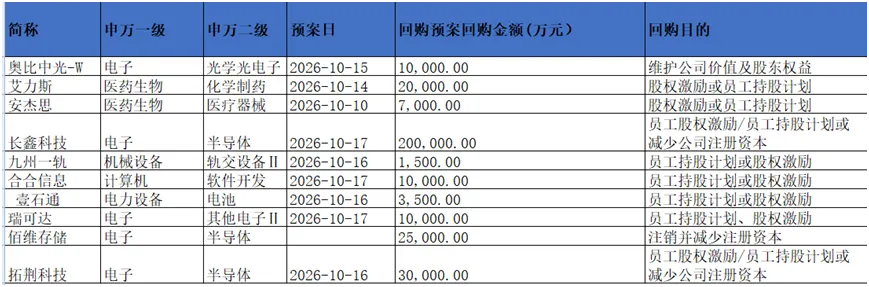
多家科创板龙头公司开启新一轮回购,长鑫科技、佰维存储、拓荆科技领衔
周五美股大跌,半导体、存储股全线跳水
道指跌0.34%,纳指跌2.14%,跌超500点,标普500指数跌1.09%,热门科技股普跌,存储概念指数大跌6.28%;费城半导体指数跌3.83%,为连续第8个交易日下跌。
本周,美股人工智能相关科技股再次遭到抛售,费城半导体指数周跌超11%,创下2025年4月以来最大单周跌幅。市值万亿美元以上的科技股合计市值缩水近1.1万亿美元,仅苹果一家收涨。
黄仁勋谈AI市场震荡时表示“这一切都会过去”,称这项技术带来的好处很快就会化解投资者的担忧。
苹果称iPhone Duo需求“令人惊叹”
分析师评“会飞的特斯拉”:工程技术实力惊艳世界 但商业价值可能有限
特朗普宣布暂缓实施新一轮对俄制裁
最后,是下周大事。
10月19日,周一
2026金融街论坛年会将在北京举办,19日至22日
本届论坛由北京市人民政府与中国人民银行、国家金融监督管理总局、中国证券监督管理委员会、新华通讯社、国家外汇管理局共同主办,以“开放·合作·包容——共筑全球金融发展新生态”为核心主题,邀请国内外经济金融领域重要嘉宾研讨交流,深化国际金融务实合作,凝聚全球金融发展共识,为推动构建开放共赢的全球金融体系注入持久金融力量。
值得注意的是,10月21日将举办2026北京金融街年会证监会主论坛,主题是“建设一流投资机构 服务资本市场高质量发展 共享投资中国新机遇”。
国家统计局公布一系列经济数据
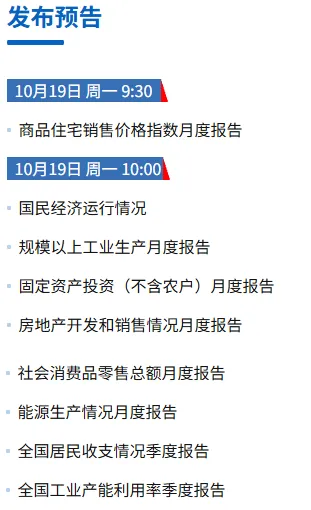
10月20日,周二
2026年亚太经合组织(APEC)财政部长会议,香港,20日至21日
10月21日,周三
2026世界智能网联汽车大会,北京亦庄,21日至23日
10月22日,周四
长征胜利90周年纪念日
10月23日,周五
首部AI超写实院线电影《三星堆:未来往事》登陆全国院线
影片片长100分钟,是国内首部利用AI技术制作并获得国家电影局公映许可证的院线电影。
封面图片来源:每经媒资库
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112