2026-10-15 17:12:57
在算力密度和集群规模持续飙升下,计算能力与互连带宽的匹配程度,成为衡量AI基础设施效率的核心标尺。高性能互连芯片开始走进算力核心地带,重新定义计算系统的性能上限。
近日,众星微品牌及全栈产品发布会上,国内首次迎来“12款量产产品+系列核心IP”集中亮相。从存储互连到网络互连、AI互连,众星微的产品矩阵全面覆盖通用计算和智能计算场景,并成功实现从系统层面到核心IP的全栈自研。众星微一举成为中国高性能互连赛道“头号玩家”。
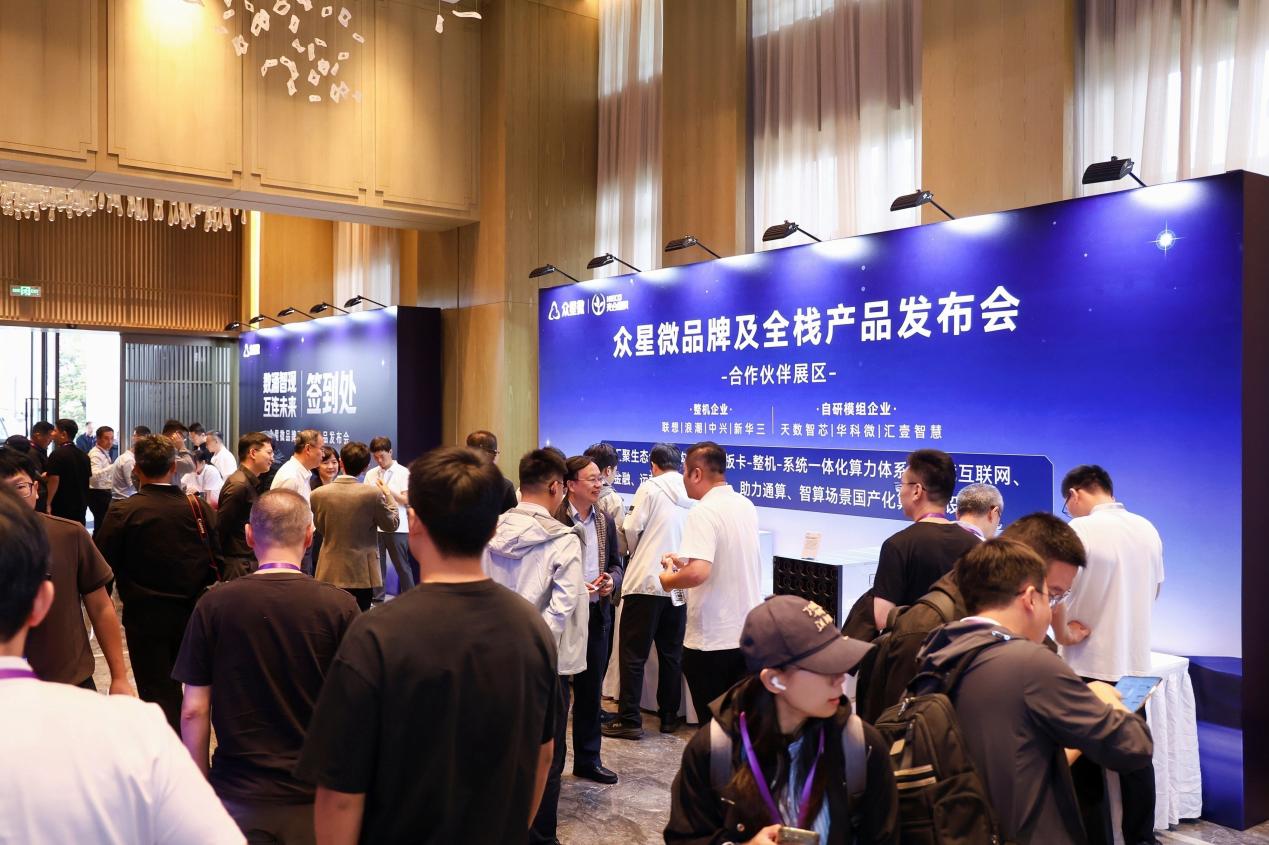
从市场发展格局来看,当前恰逢算力产业结构性拐点,传统的单点参数竞赛正转向系统协同效率比拼。高性能互连作为算力、存储、网络协同工作的纽带,很大程度决定着计算系统的效能发挥,也是下一代计算系统的“兵家必争之地”。此次国产高性能互连玩家众星微成功完成全栈布局,有望进一步激活算力市场存量价值,为产业上下游生态打开更广阔成长空间。
随着以人工智能为代表的增量应用需求持续释放,算力产业进入爆发式增长阶段。智算中心与边缘计算节点加速落地,芯片架构创新与数据中心扩容齐头并进,产业链上下游协同效应显著增强,成为驱动数字经济高质量发展的核心引擎。
2026年前三季度,海外云厂商频频宣布加大资本开支。其中,高功率AI数据中心成为新一轮基础设施建设的重点,全球范围内的万卡级集群竞赛,进一步加速了算力规模化发展。据相关统计数据,2025年我国算力市场规模已高达8351亿元,预计2026年将超过万亿元。
值得注意的是,算力规模大爆发背后,市场竞争逻辑正在发生微妙变化:业内比拼的不再只是服务器数量、机房规模和硬件配置,而是逐渐转向有效算力、能源成本、资源调度能力。
“‘理论算力’与‘有效算力’是两码事。”无锡市集成电路学会秘书长、清华大学无锡应用技术研究院IC平台主任周德金分析,算力从中心到端侧的每一跳,都伴随搬运、等待与同步开销,峰值性能在层层传递中被持续稀释。系统效率决定了算力效率,而前者的提升更多集中在互连侧而非算力侧。
具体来看,万亿级参数大模型的训练需要数万颗GPU协同工作,若互连带宽不足,昂贵的GPU会因等待数据被迫闲置。有人给出一组更直观的数据,在十万卡级集群中,通信延迟会导致GPU有效利用率降至30%以下,而数据传输能耗已占AI数据中心总能耗的40%以上。
显然,高性能互连已成为释放系统生产力的关键。而国产高性能互连芯片的崛起,既是算力产业从单点竞速转向系统博弈的必然结果,也是中国厂商面向下一轮市场竞争的核心命题。
在算力基础设施体系中,高性能互连芯片往往不如GPU、CPU和存储芯片的角色抢眼,但始终占据着计算系统的“咽喉要塞”,并且在整机采购价格占比排在绝对前列。
以VR200 NVL72单机柜为例,2026年市场报价已达到780万美元,其中网络芯片采购占比高达9%,仅次于计算和存储芯片。若以万亿元算力市场规模推算,国内互连芯片市场规模至少可达千亿元,在战略层面和商业价值层面均占有不可替代的位置。
更广泛来看,高性能互连赛道的价值增量亦十分可观。据弗若斯特沙利文预测,2025年全球高速互连市场规模接近200亿美元,预计2030年将增至490亿美元,复合年增长率超过20%。中国市场增速领先,占比预计从25%提升至2030年的30%。
然而,过去国内高性能互连市场长期处于头部集中、腰部分散的倒金字塔结构。比如在PCIe Switch领域,以博通为代表的国际巨头占据了80%以上的市场份额;AI互连中英伟达拥有封闭但性能领先的NVLink技术;英特尔则在CXL、UCIe标准制定中占据着主导地位。
近年来,尽管国产高性能互连芯片开始加快细分领域攻关,但仍未有厂商在整体产品布局上完整对位博通等国际巨头。众星微此次被视为中国高性能互连“头号玩家”,主要在于其通过全栈研发与多品类产品协同,对标国际一线品牌打造出全场景高性能互连芯片平台。
据发布会消息,众星微目前已拥有12款量产产品+系列核心IP,包括HBA卡、RAID卡、25G RoCE网卡、400G IB网卡与IB交换芯片、PCIe交换芯片等,可覆盖通用计算与智能计算互连全场景需求。
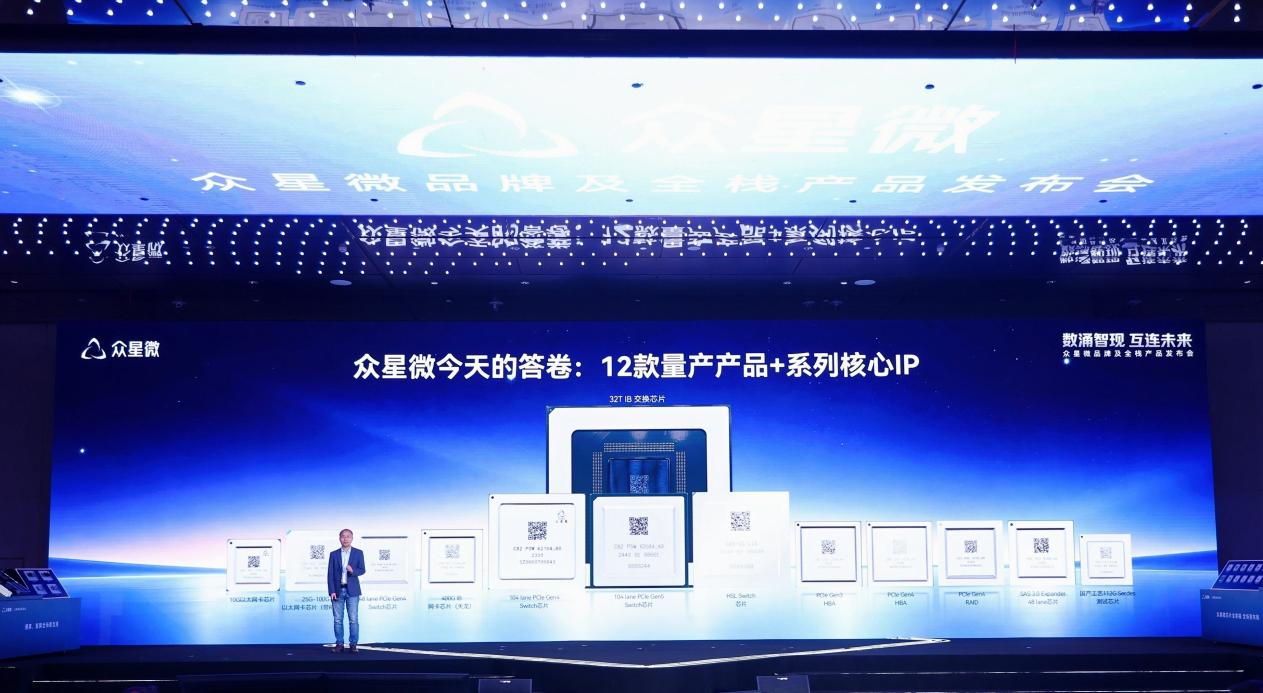
其中,面向下一代互连场景,众星微紧扣高速计算互连、AI集群网络和企业级存储等前沿赛道,正式推出首颗国产PCIe6.0 Switch、首颗国产800G多协议AI NIC以及多模RAID芯片三大新品,在性能指标、适配能力和安全水平上均达到业内领先水平。
依托全栈式产品底座和先进技术支撑,众星微也成为国内在产品和技术链条上对标博通的高性能互连企业。“中国博通”,既是国内互连赛道对这一头号玩家的品牌画像,也是当前国产算力市场最迫切的需求侧写。
2026年,互连芯片产业链呈现“上游高壁垒、中游高价值、下游高增长”的典型特征。以博通为例,依托其贯通产业上下游的全栈布局模式,公司市场估值一度越过2万亿美元大关。
公开信息显示,博通的互连产品布局覆盖存储、网络和AI基础设施各个环节,包括SAS及RAID存储控制器、HBA和SAS Expander、以太网交换与路由芯片、网卡控制器、PCIe交换芯片以及物理层和光通信相关器件等,这种平台化产品纵深让其稳居全球互连市场霸主地位。
放眼国内市场,随着数智化驱动算力场景多元化、规模化落地,国产高性能互连挑战与机遇并存:一方面,面对算力全场景互连和标准一致性需求,国产厂商亟需加速平台化布局,为用户带来更完整的一体化产品解决方案;另一方面,算力产业链国产化进程正持续深入,当前本土高性能互连产品滲透率仍处于低位,这为国内厂商带来极大的确定性增长空间。
有业内人士分析,高性能互连应用场景复杂,且需要长期的产品能力验证。相较于在存储、网络和AI互连领域的单点布局,平台化模式存在多线投入和量产供应等挑战,这也让博通、众星微这类企业成为稀缺标的,很难用传统估值逻辑衡量其后市预期。
当然,这道市场窄门背后,存在着一片更具想象力的价值洼地。据众星微方面透露,公司经过六年布局积累,已有12款量产产品+系列核心IP,累计出货超80万颗。其研发链条贯穿核心IP、芯片、硬件、软件与系统,自研SerDes、控制器及交换架构形成了坚实的底层技术基础。
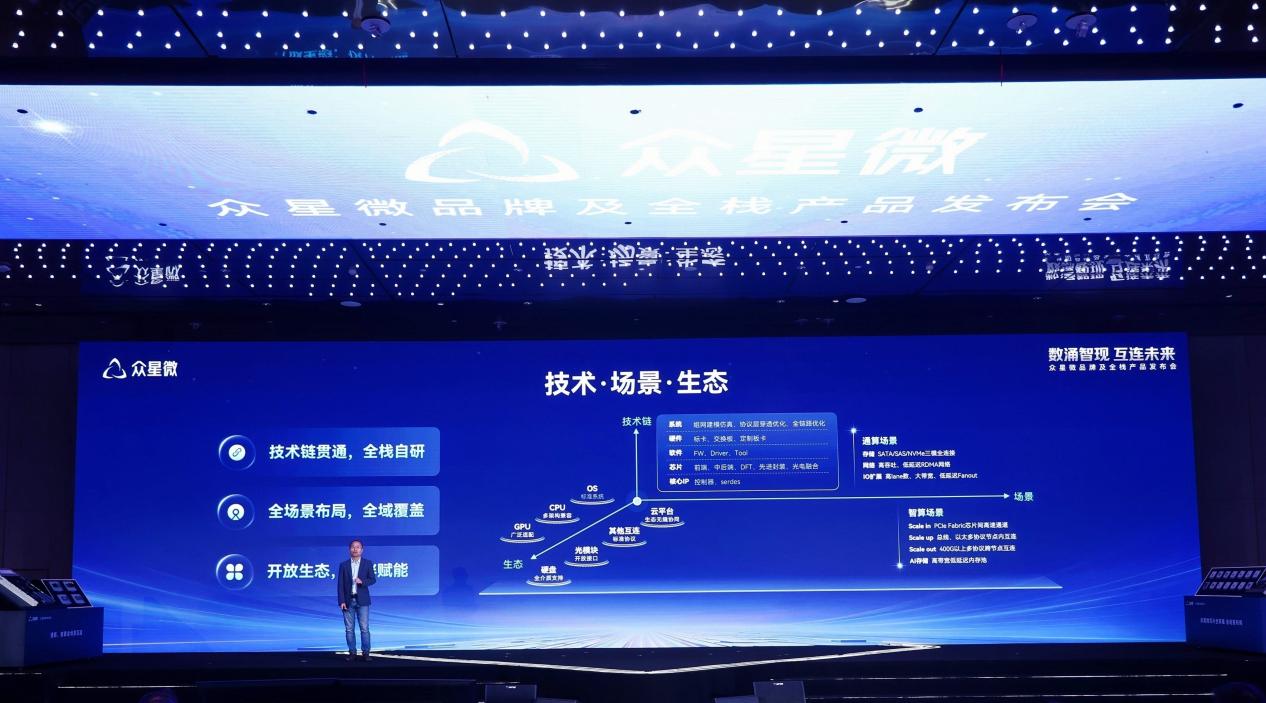
本次发布会消息显示,麒麟、统信、腾讯云、浪潮、新华三、中兴、联想等核心产业伙伴均与众星微达成深度合作。并且,众星微面向产业上下游公布了技术路线图,公司将在今年推进第二代网卡与PCIe 6.0 Switch量产,后续将逐步推出更高带宽互连芯片产品。
从产品迭代能力和量产情况来看,国产高性能互连方案已经完成平台化路线验证,并且面向下一代互连需求展现出相当的长跑能力。按当前存量算力市场保守预计,在这条万亿级赛道的核心地带,中国高性能互连方案正在拿下关键一席,同时获得了攀登产业价值链顶端的主动权。
新一轮算力产业格局下,点亮高性能互连节点只是开始。这场从无到有的系统化能力跃迁,更深层意义或在于链接算力产业链上下游圈层,真正激发大国算力生态的蓬勃潜力。
(本文不构成任何投资建议,投资者据此操作,风险自担。)
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112