2026-09-29 18:51:57
每经记者|蔡鼎 每经编辑|杜宇
据港交所官网,上海寅家电子科技股份有限公司(以下简称寅家电子)于2026年9月27日首次向港交所主板呈交上市申请。寅家电子是2024年工信部认定的国家级专精特新“小巨人”企业。招股书(申请版本,下同)显示,寅家电子是一家智能化解决方案供应商,主营业务聚焦智能驾驶、智能座舱及通用机器人三大领域。公司是国内少数具备驾驶座舱协同及全栈自研能力的汽车智能解决方案供应商之一,按销量计,其产品已应用于国内十大整车厂的车型中。
寅家电子收入呈现出持续扩大的趋势,从2023年的1.11亿元增至2024年的2.29亿元,2025年进一步增至4.81亿元,2026年上半年实现收入3.36亿元。然而,营收高速扩张的背后,《每日经济新闻》记者(以下简称每经记者)梳理招股书发现,公司在盈利能力、资金链状况等方面均面临挑战。
报告期(2023年、2024年、2025年及2026年上半年,下同)内,寅家电子持续录得净亏损,三年半累计亏损约2.85亿元,且经营活动现金流一直处于净流出状态。受历史融资附带的赎回权影响,公司账面确认了数额较大的赎回金融负债。
 图片来源:每经媒资库
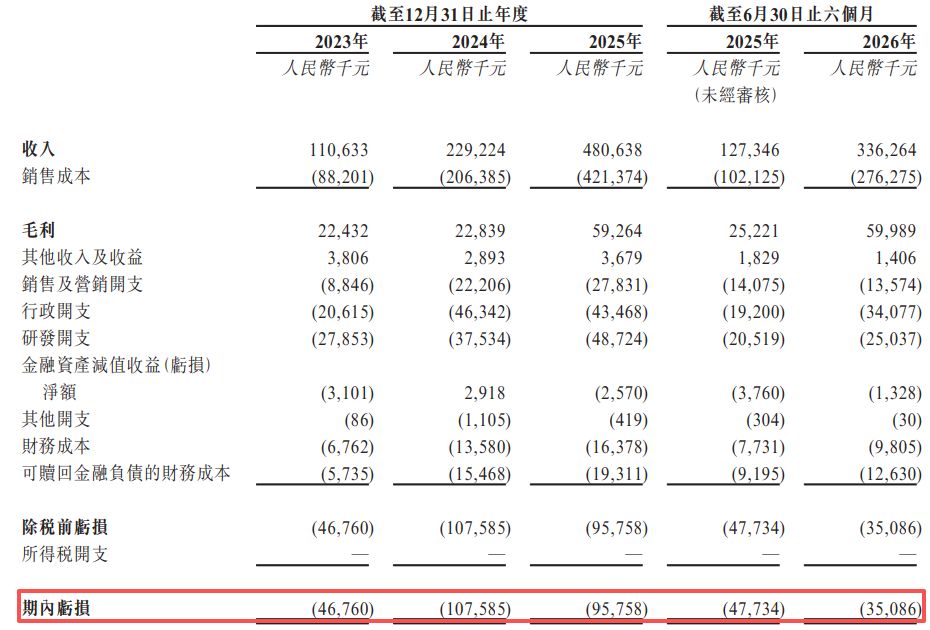
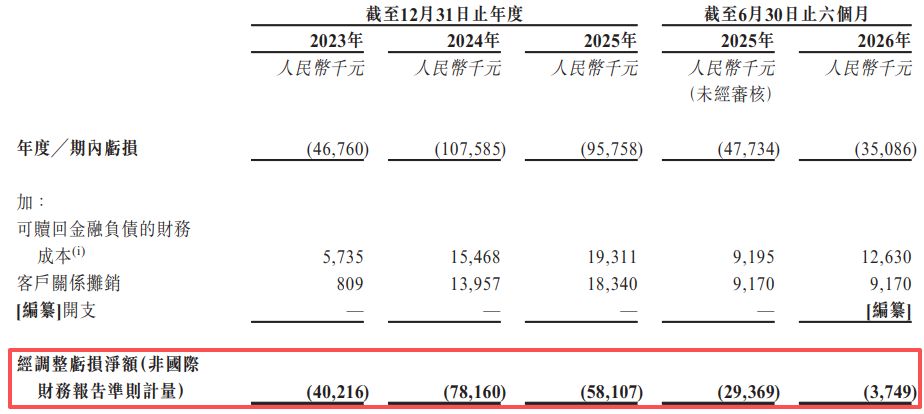
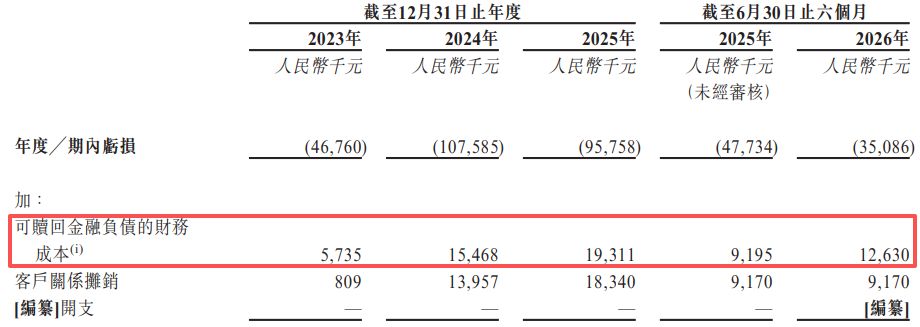
寅家电子在报告期内收入持续增长,但未能同步实现盈利。招股书数据显示,报告期内,寅家电子分别录得期内亏损4676万元、1.08亿元、9575.8万元和3508.6万元,三年半累计亏损约2.85亿元。剔除可赎回金融负债财务成本、客户关系摊销等非经常性项目后,公司各期经调整亏损净额分别为4021.6万元、7816万元、5810.7万元和374.9万元。
图片来源:寅家电子招股书
图片来源:寅家电子招股书
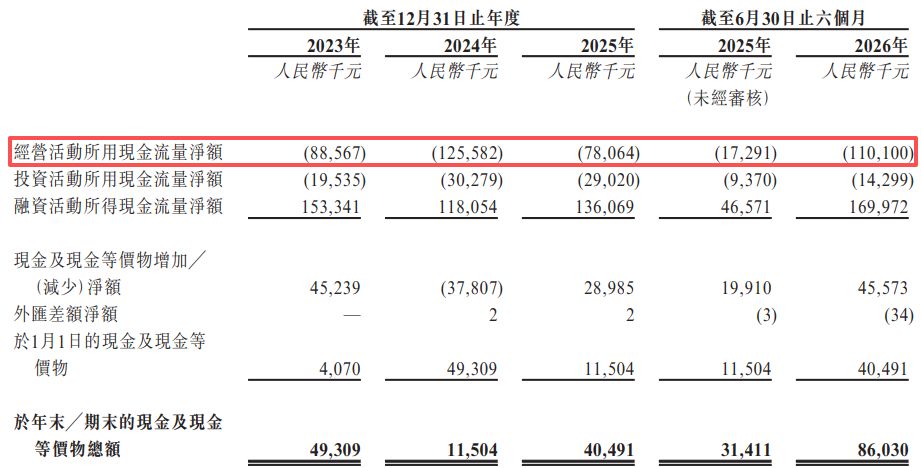
值得注意的是,利润表持续亏损的同时,寅家电子经营活动现金流长期处于净流出状态。报告期内,公司经营活动所用现金流量净额分别为8856.7万元、1.26亿元、7806.4万元和1.1亿元。公司解释,主要系报告期内持续亏损,叠加营运资金占用增加,其中业务扩张带来的贸易应收款项及应收票据规模增长是重要因素。
图片来源:寅家电子招股书
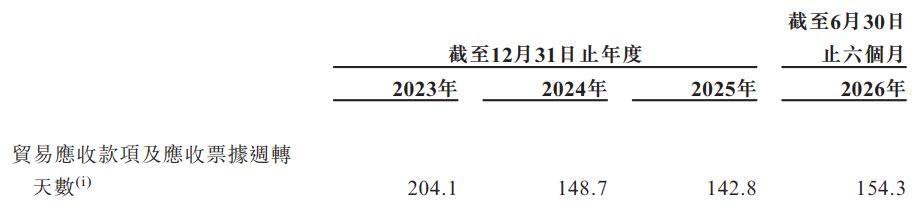
另外,由于身处汽车产业链,寅家电子需要向下游整车客户给予一定信用期,资金回笼周期偏长。报告期内,公司贸易应收款项及应收票据周转天数分别为204.1天、148.7天、142.8天和154.3天。
图片来源:寅家电子招股书
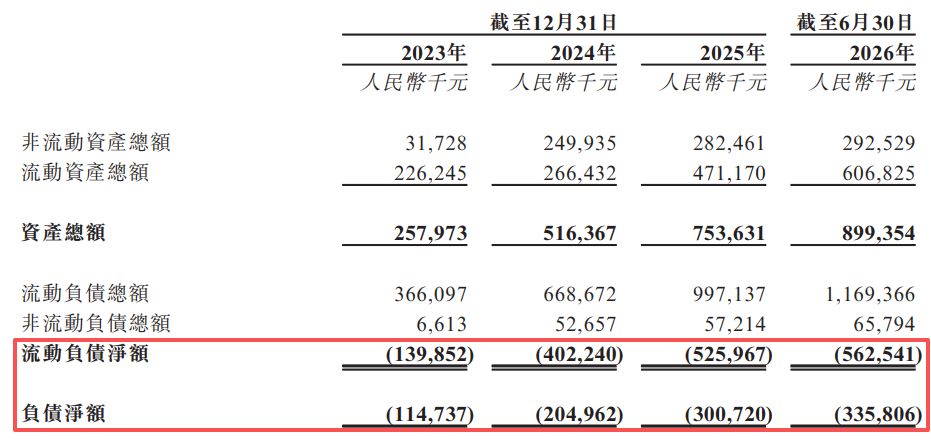
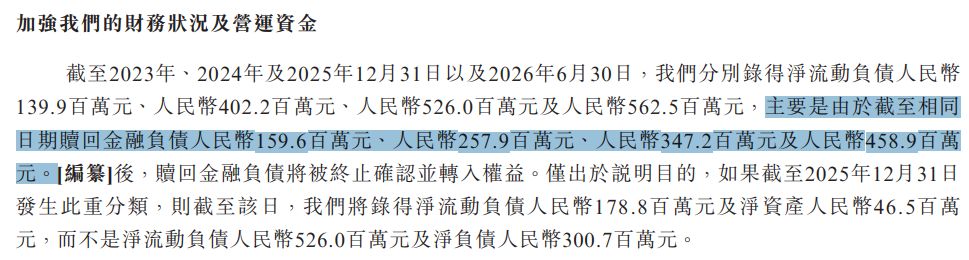
在经营活动未能提供正向现金流补充的背景下,寅家电子的日常运营及业务扩张较为依赖外部融资。截至各报告期末,寅家电子分别录得流动负债净额1.4亿元、4.02亿元、5.26亿元和5.63亿元。从负债净额来看,截至2026年6月末,公司的负债净额达3.36亿元。
图片来源:寅家电子招股书
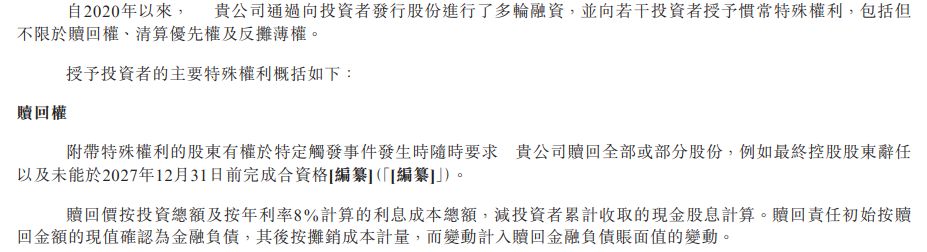
流动负债净额高企,主要源于上市前多轮融资形成的赎回金融负债,以及业务扩张产生的大额经营开支。自2020年起,公司多次向投资者发行股份融资,并向部分投资方授予赎回权、清算优先权、反摊薄权等特殊股东权利。相关权利约定,一旦触发特定事件,股东有权要求公司赎回全部或部分股份,触发情形包括最终控股股东辞任、未能在2027年末前完成合资格上市等。
图片来源:寅家电子招股书
截至各报告期末,寅家电子的赎回金融负债分别达1.60亿元、2.58亿元、3.47亿元和4.59亿元。相应地,在报告期内,公司因赎回金融负债而产生的财务成本分别达573.5万元、1546.8万元、1931.1万元和1263万元。
图片来源:寅家电子招股书
图片来源:寅家电子招股书
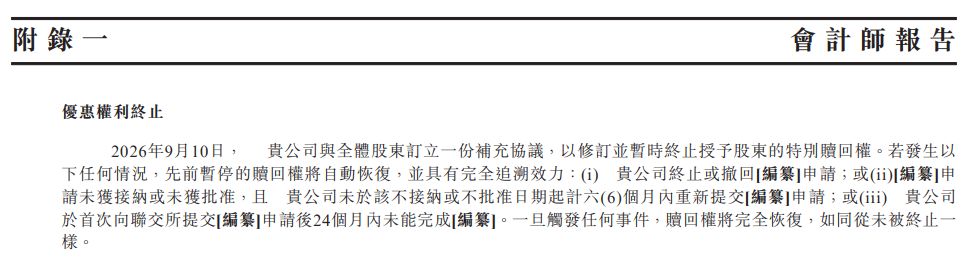
在本次递表前的9月10日,寅家电子与全体股东订立了补充协议,暂时终止了赎回权。但如果公司终止或撤回上市申请,或未能于首次提交申请后24个月内完成上市,该等赎回权将自动恢复。
图片来源:寅家电子招股书
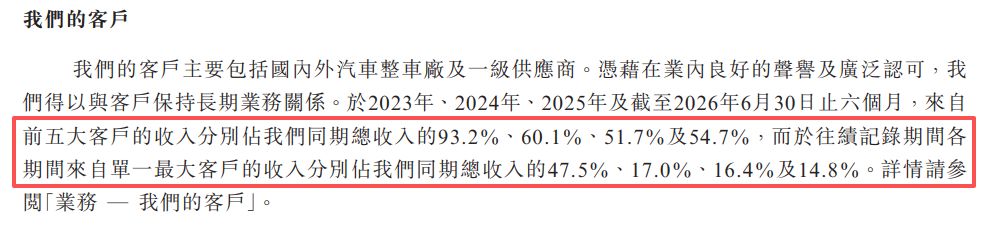
受汽车智能化供应商行业特性影响,寅家电子报告期内客户集中度偏高。报告期内,公司来自前五大客户的收入分别占同期总收入的93.2%、60.1%、51.7%及54.7%;其中,2023年单一最大客户贡献当年47.5%的收入。
图片来源:寅家电子招股书
在核心客户名单中,寅家电子与奇瑞汽车及其关联方(统称奇瑞汽车集团)存在业务、股权、物业租赁多重交集。股权层面,奇瑞汽车持有寅家电子非全资附属公司芜湖瑞视达光学科技有限公司29.4%股权,按照港交所上市规则,奇瑞汽车属于寅家电子附属公司层面的关联方。
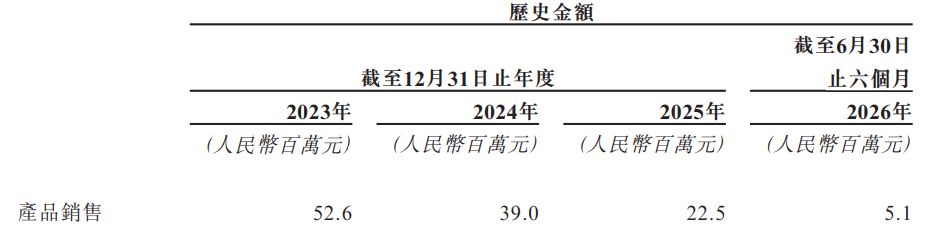
销售端,寅家电子向奇瑞汽车集团供应智能驾驶解决方案,双方自2018年起建立合作。2023年、2024年,寅家电子向奇瑞汽车集团及当时的控股股东奇瑞控股集团有限公司销售产品金额分别为5260万元、3900万元。
图片来源:寅家电子招股书
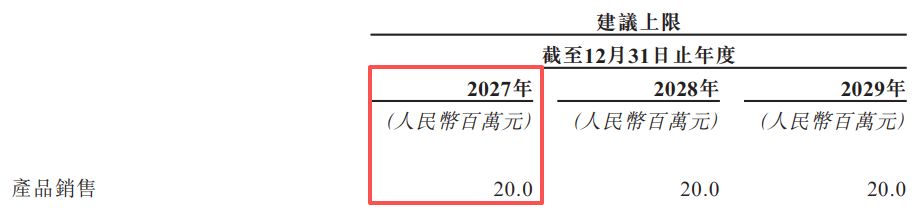
2025年及2026年上半年,公司仅向奇瑞汽车集团销售产品的应占金额分别达2250万元和510万元。双方已经订立了销售框架协议,预计2027年至2029年每年向奇瑞汽车集团销售产品的建议年度上限为2000万元。
图片来源:寅家电子招股书
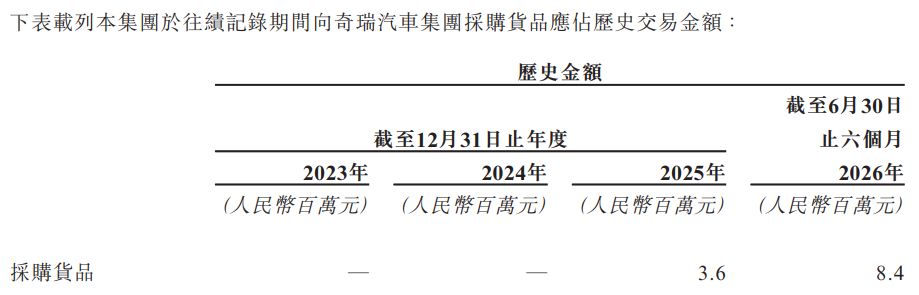
每经记者注意到,除了作为客户购买产品外,奇瑞汽车集团同时也是寅家电子的供应商。招股书披露,自2025年起,寅家电子参与了奇瑞汽车集团的自愿集中芯片采购计划。通过该计划,奇瑞汽车集团整合其部分供应商的芯片需求并进行集中采购。2025年和2026年上半年,寅家电子向奇瑞汽车集团采购芯片的应占历史交易金额分别为360万元和840万元。
图片来源:寅家电子招股书
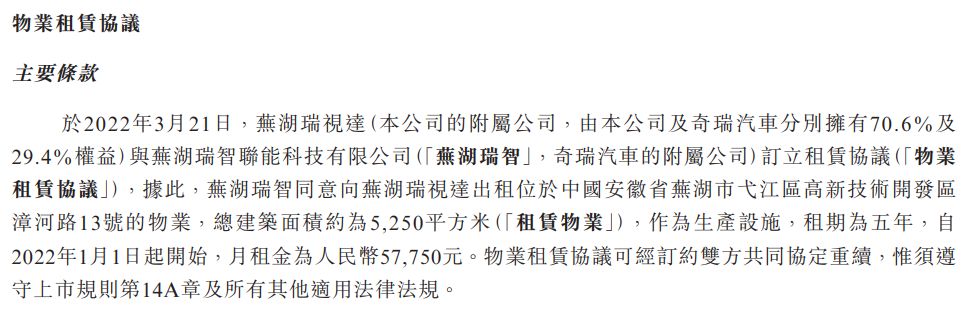
此外,寅家电子还与奇瑞汽车的附属公司芜湖瑞智联能科技有限公司存在物业租赁的关联交易。自2022年1月起,芜湖瑞视达向芜湖瑞智租赁位于安徽省芜湖市的物业作为生产设施,月租金约5.78万元。
图片来源:寅家电子招股书
2024年,寅家电子营收规模实现翻倍增长,收入从2023年的1.11亿元提升至2.29亿元。不过这一轮营收增量,很大程度来自一笔对外股权收购。
2024年4月,寅家电子完成对上海宇宙电器有限公司(以下简称上海宇宙)70.11%股权收购。上海宇宙成立于1981年,主营汽车内饰氛围灯研发与生产。
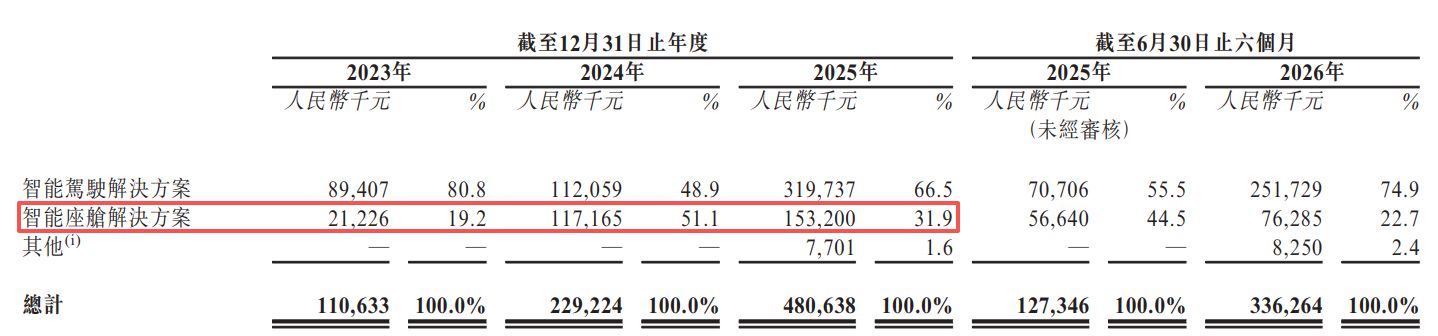
这笔收购直接重塑寅家电子的收入结构。并购前的2023年,公司智能座舱业务收入2122.6万元,占总收入比重19.2%;完成并购的2024年,智能座舱业务收入增至1.17亿元,占比抬升至51.1%;2025年该业务收入进一步增长至1.53亿元。
图片来源:寅家电子招股书
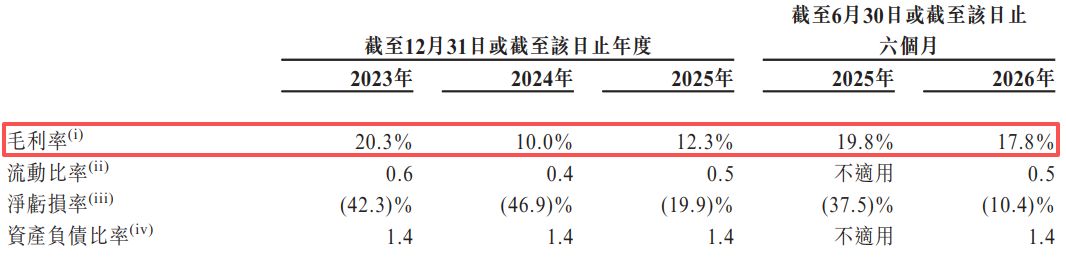
虽然并购迅速扩大了公司的营收体量,但也对公司的整体毛利率和净利润指标产生了影响。寅家电子的整体毛利率在2023年为20.3%,2024年下降至10%。2025年和2026年上半年,整体毛利率分别录得12.3%和17.8%,虽有回升但仍低于2023年的水平。
图片来源:寅家电子招股书
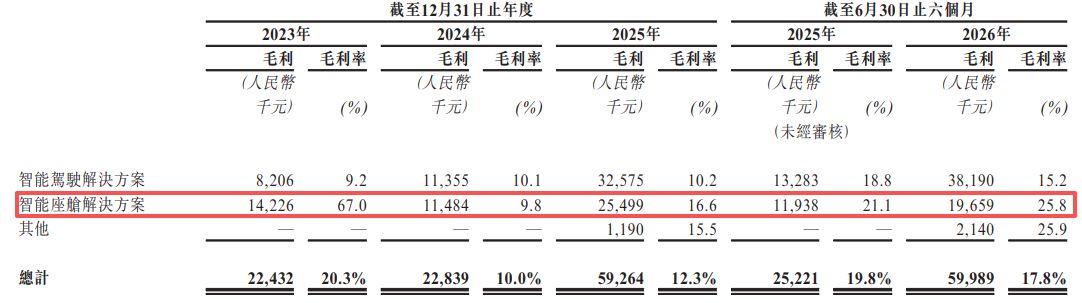
整体毛利率下行,核心源于并表后的智能座舱业务。2023年寅家电子智能座舱业务毛利率高达67%;收购上海宇宙后,低毛利硬件产品并入报表,智能座舱业务成本结构改变,2024年该板块毛利率大幅降至9.8%。此后该业务毛利率有所修复,2025年、2026年上半年分别回升至16.6%和25.8%。
图片来源:寅家电子招股书
同时,收购上海宇宙也增加了寅家电子当期的亏损额度。公司坦言,该项收购亦致其净亏损由2023年的4676万元增加至2024年的1.08亿元,原因系其于2024年录得来自上海宇宙净亏损3140万元。
针对上述问题,9月29日早间,每经记者通过公开渠道获取寅家电子邮箱发送采访问题,公司官网显示 “建设中”,截至发稿,记者暂未收到回复。
封面图片来源:每经媒资库
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112