2026-09-23 16:50:00
每经记者|刘嘉魁 每经编辑|杜宇
2026年9月14日至9月20日,金融监管总局金融许可证信息“机构退出”栏目更新显示,全国13家村镇银行退出,其中11家集中于2026年9月18日当天获批。据《每日经济新闻》记者统计,截至9月23日,全国村镇银行法人机构数量降至986家,自2007年国内首家村镇银行设立以来,首次跌破1000家关口。
数量跌破千家的背后,不是简单的“关停潮”,而是一场以主发起行吸收合并、村改支为主要路径的结构性重组。例如,从已披露的监管批复看,厦门翔安民生村镇银行由民生银行承继全部资产负债,上海崇明沪农商村镇银行由上海农商行整体吸收,青州农商行吸收周村青隆村镇银行后将其网点翻牌为支行。法人牌照在减少,但网点、客户、存贷款业务大多平移至承接行,县域金融服务的连续性并未因“销牌”而中断。
某接近监管部门的人士指出,村镇银行从1651家峰值降至986家,是监管“减量提质”思路的直接体现。2020年原银保监会即下发通知,明确支持主发起行吸收合并高风险村行并改建为支行,这一政策在2025年后明显提速。农村中小银行整体数量持续压降,从3603家降至2933家,村镇银行只是其中一类。
改革进程中的考验在于:法人数量减少后,承接行能否守住支农支小定位,县域信贷覆盖率、农户贷款可得性、乡镇网点可触达率是否同步跟上。法人可以合并,服务不能留白,这是“破千”之后更值得关注的指标。
 图片来源:每经媒资库
国家金融监督管理总局金融许可证信息栏目显示,2026年9月14日至2026年9月20日,全国共有13家村镇银行退出法人序列。从监管批复文件看,本轮机构退出主要分为三类落地方式。
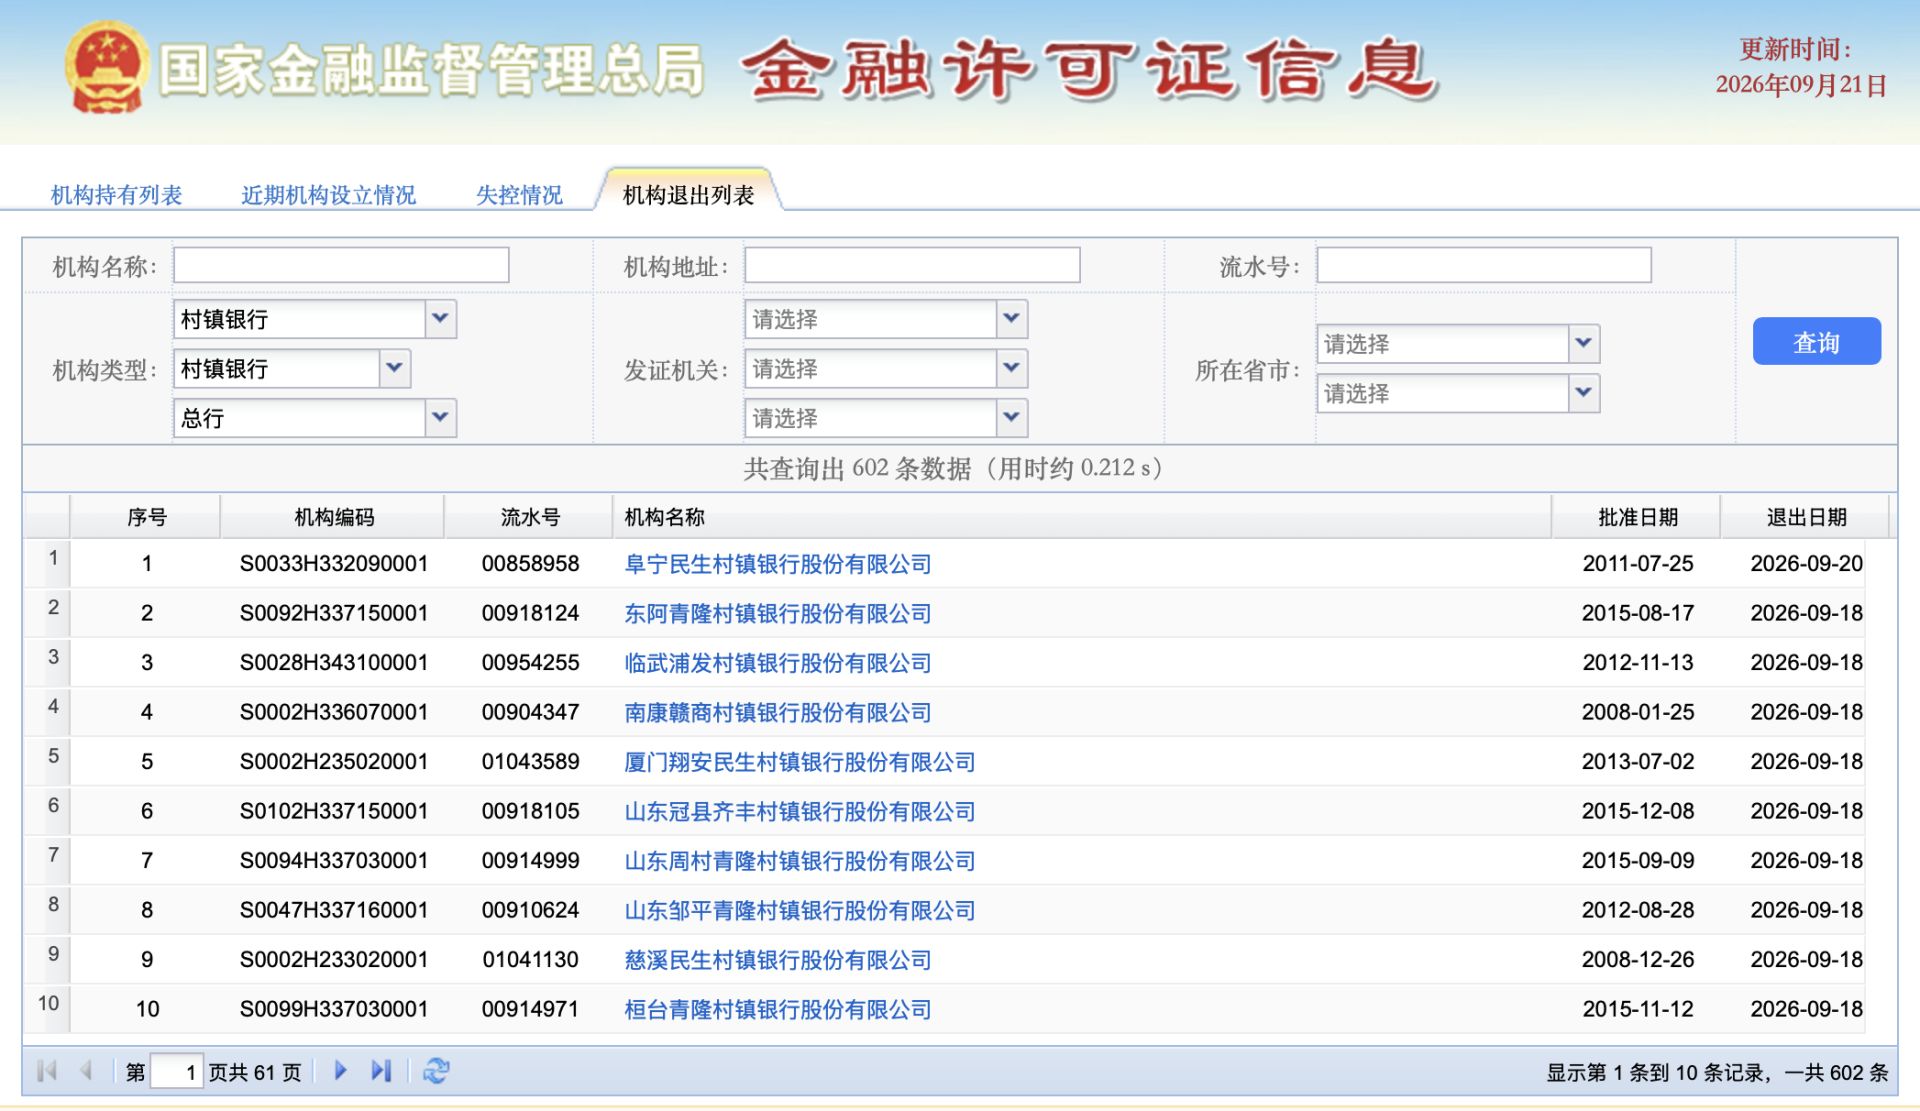
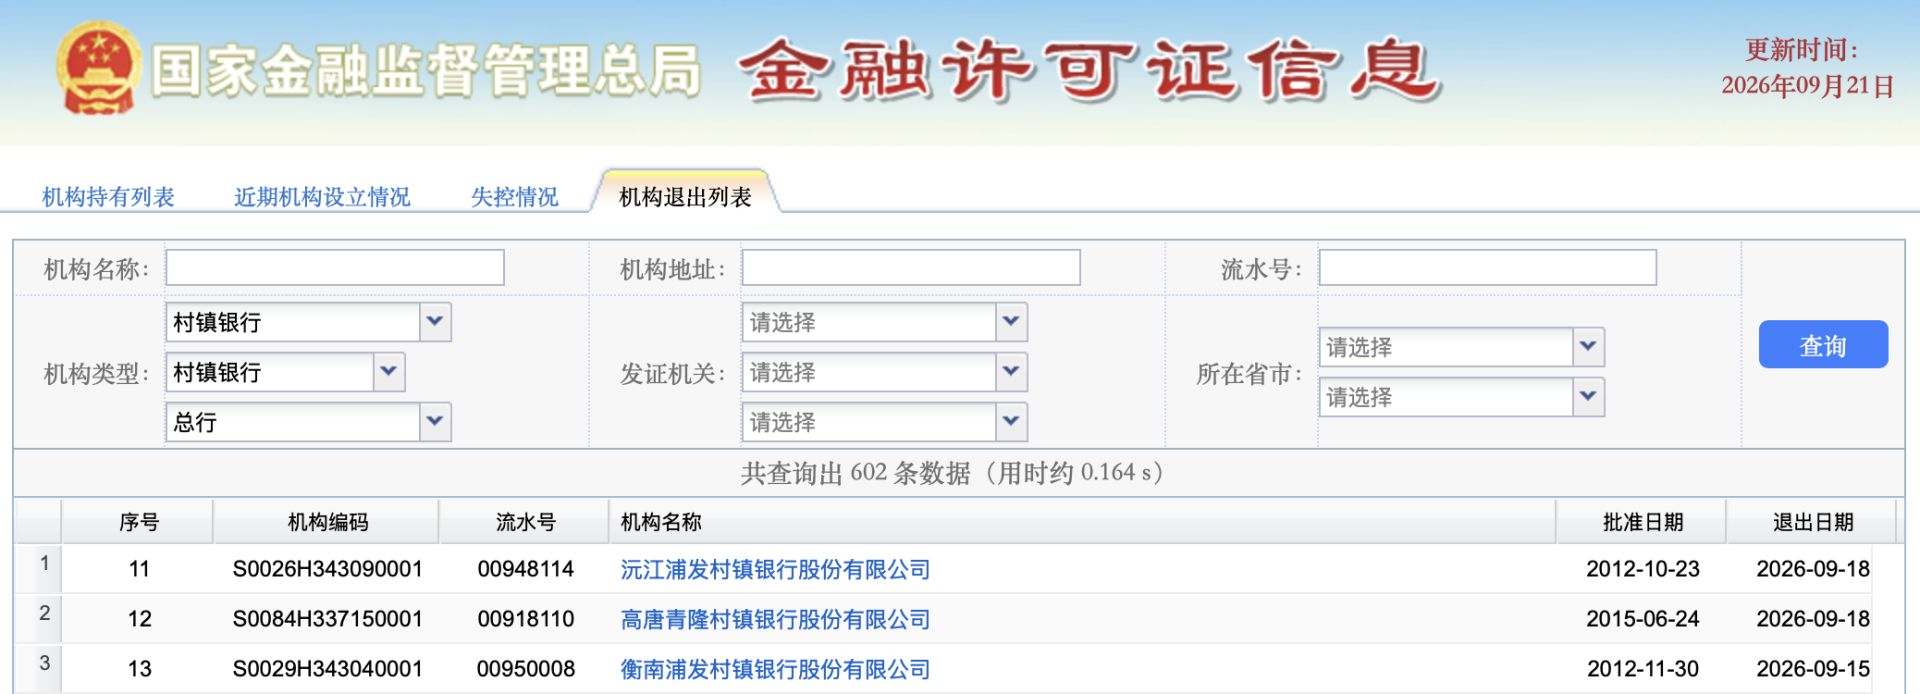 图片来源:国家金融监督管理总局网站截图
第一类为主发起行吸收合并。上海金融监管局9月14日出具批复,同意上海农商行吸收合并上海崇明沪农商村镇银行,清产核资后的资产、负债、机构、业务、员工及其他权利义务均由上海农商行承继。第二类是股份制银行旗下村镇银行解散后翻牌为母行网点。厦门金融监管局9月18日批复,同意厦门翔安民生村镇银行解散,其全部资产、负债、业务、员工及其他权利义务由民生银行承继。第三类为区域内农商行内部整合。山东青州农商行吸收合并周村青隆村镇银行后,原周村青隆南郊、北郊、萌水、王村等网点翻牌为青州农商行支行,存贷款、征信、手机银行等业务实现整体迁移。
这位接近监管部门的人士认为,村改支的核心优势在于把独立法人的资本、授信、内控并入母行体系。村镇银行单家规模小,吸存与放贷能力受资本金、人才储备约束;改建为支行后,授信审批、流动性支持、反洗钱及合规系统均可共用母行体系,存款人权益保障、对公贷款续作、网点营业地址均保持连续。该人士进一步指出,若仅盯着“法人数量减少”,容易忽略机构退出的承接方案:监管批复中明确资产负债承接主体、员工安置安排、许可证缴回时限,这些才是评判机构退出风险高低的硬指标。
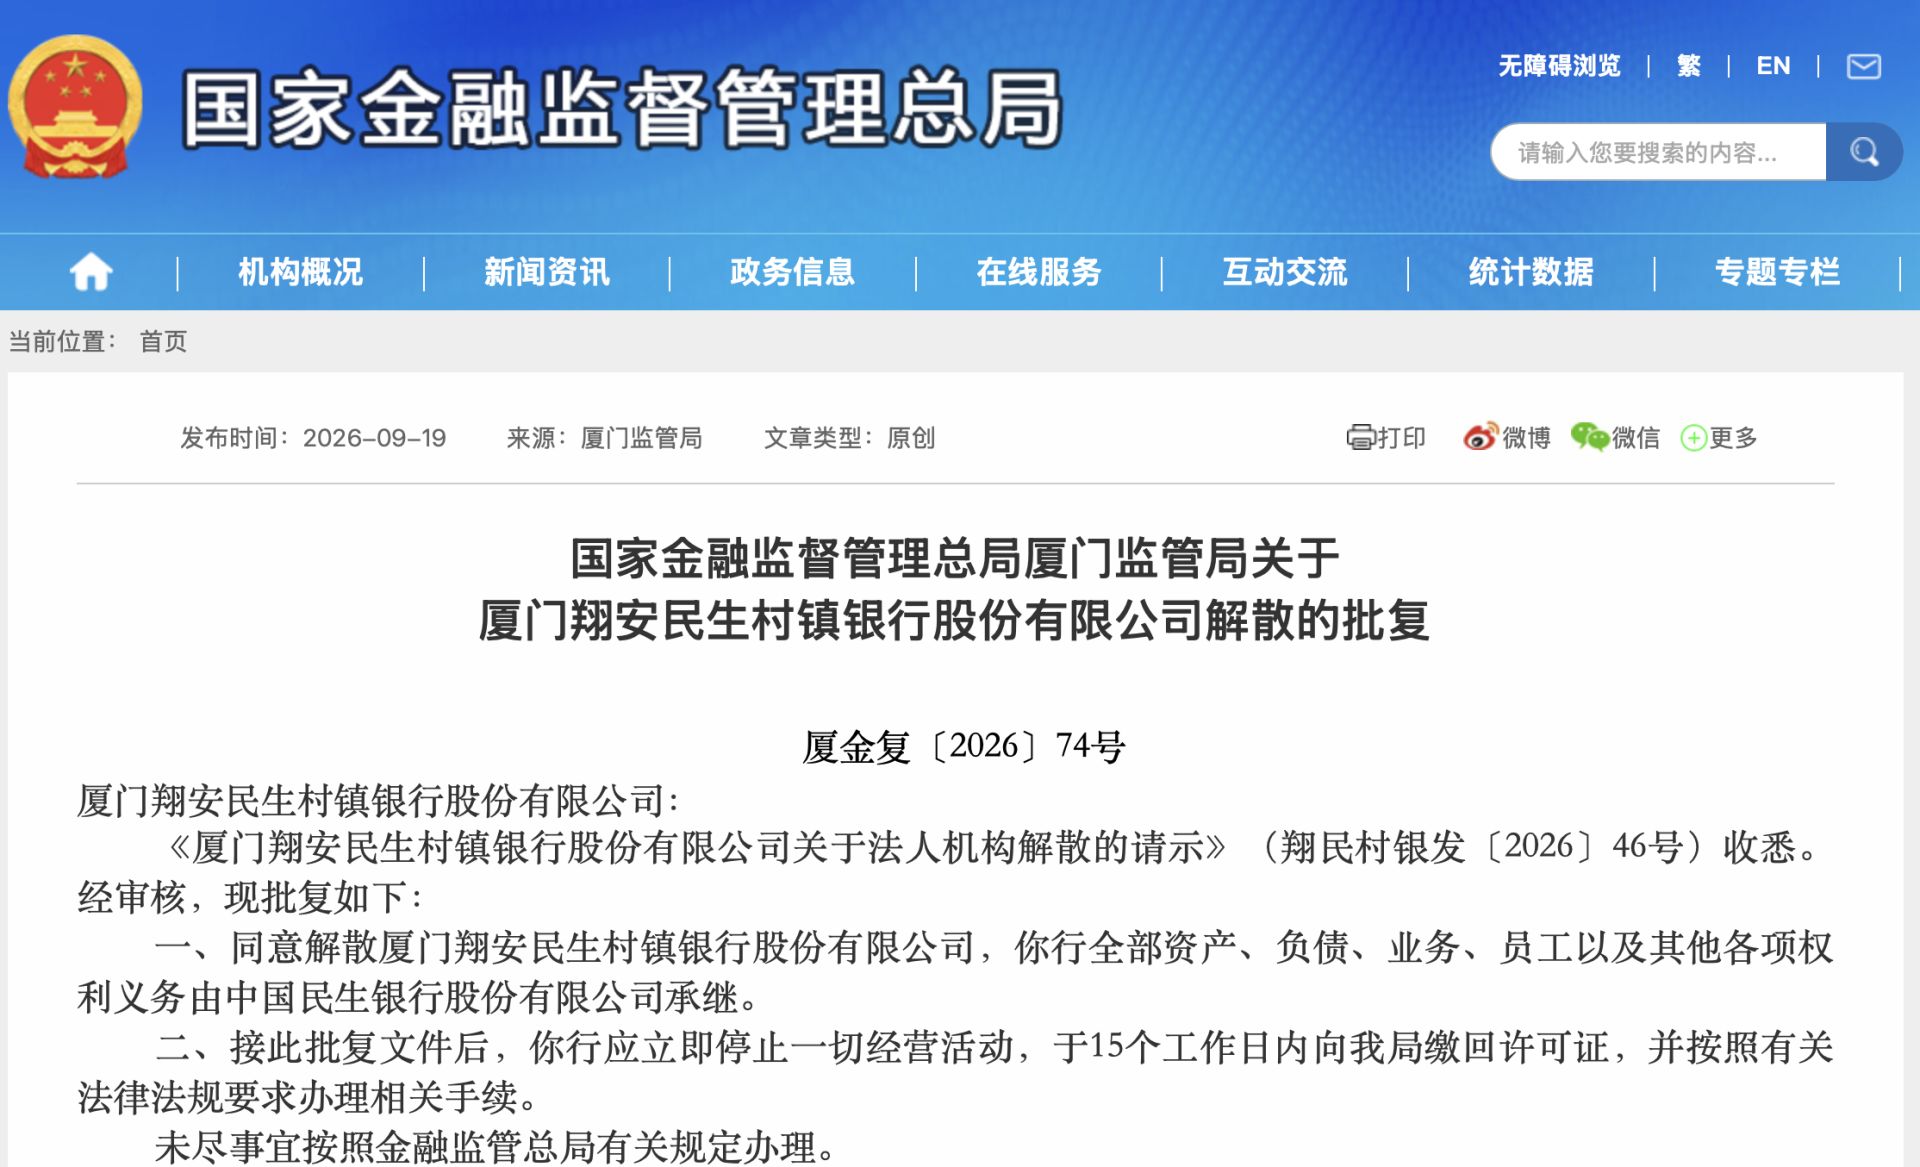
图片来源:国家金融监督管理总局网站截图
村镇银行曾经历快速扩张。公开行业统计显示,2021年末全国村镇银行法人数量达到1651家的历史峰值。此后机构数量逐年下行:2024年末约1538家,2025年上半年末约1440家,2026年9月跌破千家关口。这条数量曲线的拐点,与监管政策调整几乎同步。
2020年,原银保监会印发《关于进一步推动村镇银行化解风险改革重组有关事项的通知》,明确支持主发起行补充资本,允许监管评级良好、支农支小成效突出的村镇银行吸收合并同县或邻近县高风险村镇银行,并改建为支行;对于风险较高、处置难度大,且主发起行在当地设有分支机构的机构,可探索改设为主发起行分支机构;对不愿或无力处置风险的主发起行,可推动引入合格战略投资者,但主发起行持股原则上不低于51%。
前述行业研究人士解释,这套规则的实际含义是“分层出清”:有救助价值的,注资、并表、改支行;无救助价值但影响当地服务的,由主发起行或区域内农商行整体接盘;确实不可持续且风险已隔离的,走解散、破产等司法或行政退出。相比早年扩张时期的县域铺点,现在更看重并表责任和承接能力。
机构总量变化,需要放在农村中小银行整体减量的大背景下观察。相关数据显示,2025年末由国家金融监督管理总局及其派出机构监管的法人机构共计6489家,较上年减少711家;农村中小银行法人机构已由3603家压减至2933家,累计减少670家,降幅18.6%,村镇银行只是其中一类。行业研究人士提醒,村镇银行法人数量下降,不能简单理解为“风险出清完成”,这更是农村金融体系重构的一环:农信社改制为农商联合银行或省级统一法人、农商行内部并表整合、村镇银行改建支行,三条改革主线同步压缩治理层级,提升资本实力与并表管理水平。如果仅追求法人数量压降目标,而承接银行的公司治理能力未能同步跟上,风险只是从“小法人”转移进“大账本”,并未真正消化。
数量跌破1000家,最直接的问题是:农民、小微、县域工商户贷款会不会更难办?官方口径并不把“退出”等同于“收缩”。人民网引述银行业协会《全国农村中小银行机构行业发展报告2025》及监管数据:农村合作金融机构截至2024年末涉农贷款余额13.11万亿元,服务农户近4494万户;监管2025年“三农”金融通知要求坚守农村中小银行支农支小定位,科学制定普惠型涉农贷款差异化增长目标。换言之,改革验收标准不是少了多少法人,而是合并后涉农贷款、农户开户、县域网点可达性是否维持。
从已经落地的重组案例来看,承接方案安排到位,县域金融服务反而有望更加平稳。上海农商行承接上海崇明沪农商村镇银行后,原村镇银行资产、负债、机构、员工实现整体承接,规避存贷款业务中断风险;青州农商行吸收合并周村青隆村镇银行后,对外公告明确保险对接、征信迁移、手机银行切换、存折存单换发以及紧急业务联系渠道,原有信贷客户可在翻牌后的支行继续办理业务。
前述行业研究人士认为,村改支后县域网点是否“缩水”,要看两个硬指标:一是物理网点与便民服务点是否保留在原有乡镇,二是母行是否把农户小额、新型农业经营主体、小微“首贷户”纳入统一授信,而不是只用大额对公逻辑替代。若改支行后只留一个柜台、把涉农审批上收地市分行,形式上更稳,实质上可能远离田间地头。
改革中值得警惕的风险点也正在于此。部分村镇银行退出法人序列,根源在于不良偏高、资本不足、公司治理存在短板;但完成并表之后,如果母行在同一县域同步压降普惠信贷额度、抬升贷款抵押门槛,县域金融供给依然会出现收缩。
行业研究人士建议,监管在对“减量提质”做后续评估时,应当将“法人减少数”和“县域信贷覆盖率”分开考核:金融许可证注销进度可量化,涉农贷款户数、乡镇网点可触达率、村行改支行后首年普惠余额变化,更应纳入常态化监测披露范畴。
封面图片来源:每经媒资库
如需转载请与《每日经济新闻》报社联系。
未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
读者热线:4008890008
特别提醒:如果我们使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。
欢迎关注每日经济新闻APP
Copyright © 2026 每日经济新闻报社版权所有,未经许可不得转载使用,违者必究。
广告热线 北京: 010-57613265, 上海: 021-61283008, 广州: 020-84201861, 深圳: 0755-83520159, 成都: 028-86512112