
10月19日,西安奕材(688783.SH)交出上市后首份三季报。
2026年前三季度,公司实现营业收入26.51亿元,同比增长37.16%;归属于上市公司股东的净利润1.51亿元,同比增长127.14%,实现扭亏为盈;经营活动产生的现金流量净额6.49亿元,同比增长44.16%。
但拆开利润表发现,前三季度扣非净利润为-4.73亿元,同比减亏16.62%。第三季度单季度,公司归母净利润4.41亿元,扣非净利润却是-1.53亿元。
也就是说,公司账面上的“扭亏”,主要不是靠卖硅片赚来的,而是靠一笔约5.73亿元的公允价值变动收益。三季报明确提到,公司参与客户IPO战略配售,对外投资所持有的上市公司股票公允价值变动带来浮动收益,导致本报告期利润总额及净利润增长。
被投方则指向了7月上市的长鑫科技(688825.SH)。据长鑫科技此前发布的《首次公开发行股票并在科创板上市发行公告》,战略配售名单显示,西安奕材获配约1824.48万股,获配金额约1.58亿元。
吃到“长鑫红利”,但硅片主业仍未跨过盈亏线
先看最直观的数据。
2026年前三季度,营收增至26.51亿元,同比增长37.16%,归母净利润转正至1.51亿元,扣非净利润仍为-4.73亿元。单季度来看,2026年第三季度,公司营业收入10.62亿元,同比增长68.50%;归母净利润4.41亿元,扣非净利润-1.53亿元。
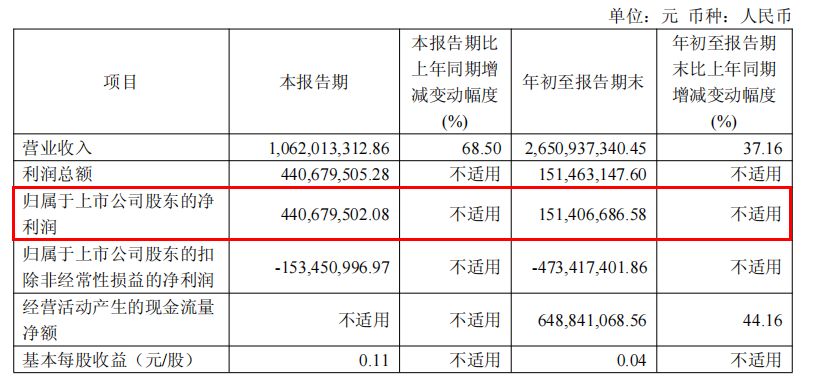
来源:西安奕材公告
其中,公允价值变动收益5.73亿元,是归母净利润扭亏的绝对主力。
三季报非经常性损益明细显示,前三季度“除同公司正常经营业务相关的有效套期保值业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益”为6.05亿元,第三季度单季为5.83亿元;非经常性损益合计6.25亿元,其中第三季度单季5.94亿元。
三季报中,西安奕材也明确指向“公司参与客户IPO战略配售”。该笔投资,指向了7月登陆科创板的长鑫科技。
据长鑫科技此前发布的《首次公开发行股票并在科创板上市发行公告》,战略配售名单中,西安奕材获配约1824.48万股,获配金额约1.58亿元。长鑫科技于7月27日正式挂牌上市,发行价为8.66元/股;截至9月30日收盘,长鑫科技报54.79元/股。
长鑫科技上市后的股价表现,直接转化为西安奕材账面上的公允价值变动。
换句话说,西安奕材吃到了这轮存储芯片龙头IPO的“长鑫红利”。但剔除这笔投资收益,考虑到销量增长和产品结构改善,硅片主业在第三季度仍然没有跨过盈亏线。
三季报给出了两个原因。
第一,成本端。公司第二工厂持续扩产,折旧摊销等制造成本尚未被充分摊薄。12英寸硅片是典型的重资产行业,一座工厂动辄百亿量级投资,设备折旧在产能爬坡期会显著压制毛利率。
第二,价格端。12英寸硅片行业的长单通常为一年期,锁量锁价。
公司前三季度交付的订单基本在2025年末已确定,锁定了产能及出货价格。2026年市场触底复苏、供不应求、价格进入上涨周期,但这份涨价红利并没有充分体现在前三季度的交付价格里。三季报也表示,本轮涨价将在2027年体现。
“三工厂”推进,西安奕材瞄准全球前三
剔除投资浮盈影响,西安奕材的主业同样具备看点。
前三季度,公司累计实现销量约830万片,同比增长42.72%;第三季度单季销量约331万片,同比增长约67.98%。截至报告期末,公司出货量已突破110万片/月,仍位居12英寸硅片领域国内第一、全球第六。
产品结构方面,第三季度公司正片(含高端测试片)销售额占比达84.02%,同比提升5.43个百分点;其中,平均单价最高的外延片销售额占比达30.84%,同比提升10.97个百分点。
正片和外延片占比提升,意味着公司产品正从测试片向高附加值的正片、外延片迁移。这既是毛利率改善的重要驱动力,也是未来涨价红利兑现时利润弹性的来源。
截至报告期末,公司已通过验证的客户累计210家,报告期内新增21家;已通过验证的正片147款,报告期内新增5款。
公司称,其系国内主流存储芯片厂商12英寸硅片的全球第一或第二供应商,系国内主流逻辑芯片厂商12英寸硅片的国内第一供应商。海外方面,其向台积电、三星电子、SK海力士、美光科技、铠侠、格罗方德、力积电、联华电子、华邦、南亚科、东芝等客户稳定批量供货,并持续推进新产品验证。
从行业需求看,2026年受AI算力、高带宽内存(HBM)、全球数据中心建设需求拉动,AI芯片、先进逻辑芯片、存储芯片订单持续放量。
其三季报援引WSTS预测称,2026年全球半导体市场规模将达到1.66万亿美元,同比增长108%,其中存储芯片和逻辑芯片约占芯片市场规模的80%,存储芯片全球市场规模将同比增长302%,逻辑芯片全球市场规模将同比增长42%。
公司也在同步扩产。根据三季报,2026年底,随着第二工厂达产,公司产能预计将达到约120万片/月。第三工厂按战略规划全面推进建设与投产,满产后公司总产能将达到180万片/月至200万片/月,有望跻身全球行业前三。
从110万片/月到180万—200万片/月,产能接近翻倍,这是公司对未来需求投下的“信任票”,但同时,也意味着资本开支和折旧压力将在未来一段时间内持续存在。
针对公司三季报相关问题,《每日经济新闻》记者致电公司并发送采访提纲,对方表示部分内容涉及信披,将在后续业绩说明会上解答。
(本文不构成任何投资建议,投资者据此操作,风险自担。)
每日经济新闻