中国AI(人工智能)企业正将业务触角延伸至美国云巨头的核心市场。
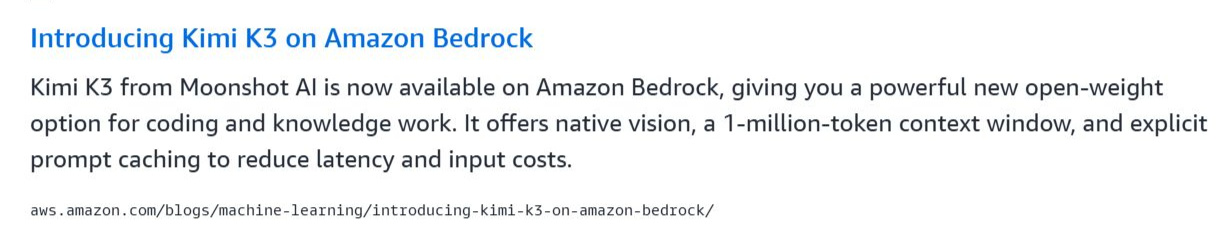
9月21日,《每日经济新闻》记者从月之暗面确认,亚马逊云科技(AWS)旗下大模型服务平台Amazon Bedrock日前宣布接入开源大模型Kimi K3,全球企业开发者可通过平台直接调用,此前市场传言的Kimi与海外云厂商收入分成合作正式落地。
 图片来源:AWS官网
Amazon Bedrock是亚马逊云科技面向企业的生成式AI模型服务平台,也是Anthropic和OpenAI的重要云渠道厂商。据了解,月之暗面正与多家海外云厂商推进收入分成合作,云厂商在其平台上架Kimi模型,并基于模型调用量与月之暗面进行分成,这是中国大模型公司首次以分成模式向全球三大云厂商输出模型能力。
不过,关于海外分成比例的细节,截至发稿月之暗面尚未对外公布。
全球大模型赛道竞争日趋白热化,各家厂商在参数体系、评测榜单上持续交锋。在地缘政治、海外合规等多重不确定因素影响下,Kimi能否拿下更多北美云分成仍存变数。无可否认,中国大模型站上了全球AI产业博弈的新牌桌。
从卖Token到分收益:国产大模型改写开源商业逻辑
过去,大模型商业化多是按调用量和API(应用程序编程接口)次数售卖Token(词元),这也是全球AI行业的通行做法。
月之暗面此前同样遵循这套逻辑。接近Kimi的机构人士曾透露,Kimi在融资沟通中披露,截至6月中旬,其年度经常性收入突破3亿美元,API收入占比超过七成并持续提升。月之暗面B端(企业端)负责人黄震昕今年在公开演讲中表示,Kimi海外付费用户增长400%,API收入增长400%,产品进入200多个国家和地区。
K3的出现,让月之暗面有了不一样的选择。
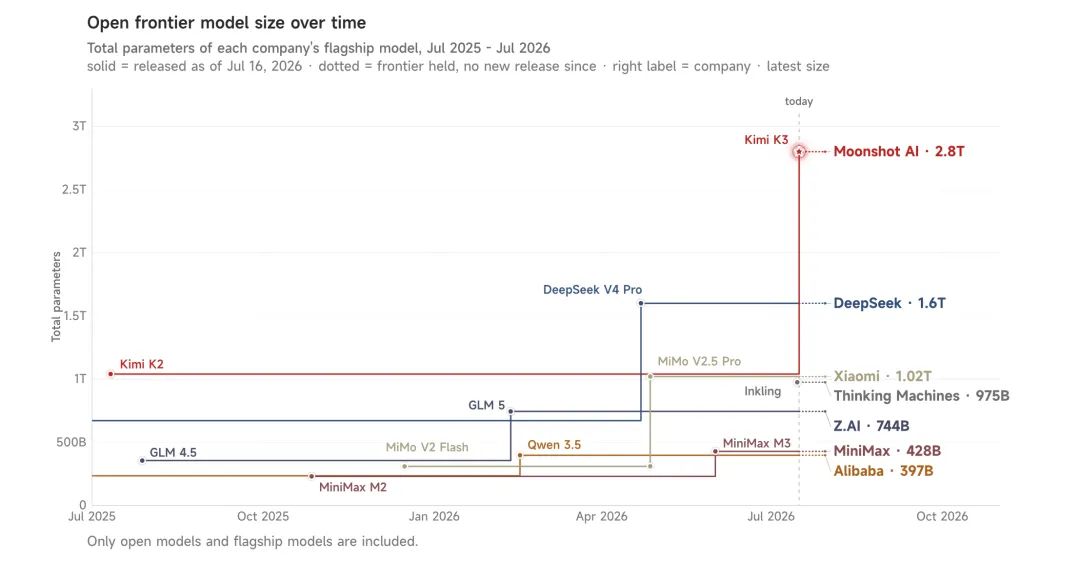
7月16日,月之暗面发布新一代旗舰开源基础模型Kimi K3,参数规模达2.8万亿,是迄今为止全球参数规模最大的开源模型。发布不到一天,Kimi K3登顶Arena.ai前端代码竞技榜榜首,以1679分超越Anthropic的Claude Fable 5。
 图片来源:月之暗面Kimi公众号
K3虽然采用开放权重模式,开发者可以下载和修改,但2.8万亿参数的体量决定了自行部署的门槛极高。对于大多数企业客户而言,自建基础设施部署如此庞大的模型并不现实。大型云服务商仍是AI模型进入企业市场的重要渠道。
此前,月之暗面在其开发者网站设置了“Access Kimi models anywhere”入口,明确表示K3可以通过第三方inference partners(推理合作伙伴)调用,并已接入一批推理服务商。
此外,月之暗面也在K3的许可证上埋下了伏笔。按照Kimi K3许可证,如果一家企业经营“模型即服务”业务,且企业及其关联方在任意连续12个月内的合计收入超过2000万美元,在将K3及其衍生模型用于商业目的前,必须与月之暗面另行签署协议,企业内部使用则豁免。
对于计费对象的改变,快思慢想研究院院长、特邀评论员田丰在接受《每日经济新闻》记者采访时表示,这代表着风险承担方式发生改变。
田丰指出,传统Token/API计费本质是把大模型当作一种可度量的中间品,按调用量预收费,风险完全压在客户一方——用得多付得多,模型厂商旱涝保收。这笔钱不是按Token数结算,而是按K3相关服务产生的下游收入结算。这意味着月之暗面主动把自己的现金流和客户的商业成功绑定,本质上是把大模型的商业逻辑从“卖算力”改成了“抽佣”——更接近应用商店的分成逻辑,而非云计算的计量逻辑。
美国AI厂商在分成模式上的探索更早。微软Azure早期托管OpenAI模型曾采用双向收入分成模式,亚马逊Bedrock上架Anthropic的Claude同样设置分销分成安排。云平台提供渠道和算力,从模型服务收入中抽取渠道收益,模型厂商获得剩余收入,双方利益深度绑定。
但这一模式正在发生变化。今年4月底,OpenAI与微软修订合作协议:微软对OpenAI的知识产权许可从独家变为非独家,OpenAI可通过任意云平台向客户提供产品;同时微软不再向OpenAI支付收入分成,OpenAI向微软的分成延续至2030年。
可以看出,模型方与云平台之间的分成逻辑已在海外跑通,但具体条款始终处于动态博弈中。
北美云巨头为何需要一张中国牌?
云基础设施市场的头部集中度,比大模型赛道更甚。据Synergy Research Group 2026年第二季度云基础设施服务报告,AWS、Azure、Google Cloud三家合计占据全球云市场约63%的份额——其中AWS约28%,Azure约20%,Google Cloud约15%。亚马逊最新财报显示,AWS二季度营收422.3亿美元,同比增长36.7%,创下2021年以来18个季度最快增速,而AI服务正是这轮增长最核心的驱动力。
市场格局的集中是规模效应使然,真正让云厂商警惕的是AI服务收入内部的结构性集中。目前,Azure深度绑定OpenAI,AWS将Anthropic的Claude系列作为主力模型,Google Cloud则同时押注自研Gemini与外部合作。三大云厂商各自的核心AI供给高度集中于少数一两家模型供应商。
在田丰看来,这种集中度对任何一家云厂商都是财务层面的系统性风险。头部模型厂商的涨价能力、续约条件甚至经营波动,都会直接传导至云平台的收入曲线。引入第三种高质量供给,并非要替换现有联盟,而是分散收入集中度的必然选择。
Kimi K3的出现提供了“第三种高质量供给”的可能。
7月17日发布以来,Kimi K3持续搅动全球AI产业格局,随之带来的热度也在7月27日月之暗面深夜宣布开源Kimi K3模型权重后具象化。Hugging Face(抱抱脸)平台CEO(首席执行官)Clem Delangue曾透露,Kimi K3上线仅30分钟便收获超4000个点赞,登顶平台趋势榜,创下平台成立以来最快发布增长纪录。
与此同时,全球AI产业链同步以“Day0适配”响应这款旗舰开源模型。Nebius、Baseten、Fireworks等主流AI基础设施厂商均宣布首日完成适配。Nebius评价Kimi K3为首个达到前沿性能水平的开放权重模型,是开放模型发展历程中的一大进步。
性能之外,成本是另一张王牌。
据Artificial Analysis测算,K3单任务成本约0.94美元,与GPT-5.6 Sol的1.04美元接近,约为Claude Opus 4.8(1.80美元)的一半。在同等性能区间内,K3提供了明显的价格优势。
对于本次合作,田丰指出其底层逻辑与OpenAI-微软协议有本质区别。他强调,微软与OpenAI是股权投资绑定分成,微软既是算力供应商也是股东,2026年4月重新谈判后设定了380亿美元的分成上限,交换的是排他性与治理话语权;而月之暗面与云厂商的合作不涉及股权、不排他,属于横向分销分成模式,更像游戏公司在多个应用商店同时上架。
在田丰看来,这种“多平台不排他”结构降低了单一云厂商锁定的风险,但也意味着月之暗面无法像OpenAI绑定微软那样换取排他性算力保障。用独立性换取议价空间,还是用绑定换取资源确定性,正是国产大模型出海面临的全新博弈课题。
分成模式的B面 出海红利与地缘风险并存
虽然目前Kimi与海外云厂商的合作已经初步落地,但想要深度拓展海外市场,仍面临多重阻碍。
Kimi K3发布后,美国政府官员声称将对中国人工智能企业所谓“蒸馏”美国前沿模型开展调查,威胁以“窃取美国知识产权”等为由制裁中国企业。另有美方人士直接点名月之暗面Kimi K3,称其开发时“蒸馏”了Anthropic的Fable模型。月之暗面B端负责人黄震昕在接受采访时表示,K3性能跃升的核心来自底层原创架构创新。
田丰指出,遭到美国政府公开威胁制裁的中国AI企业,还面临一重容易被低估的隐性障碍:海外企业客户的心理接受度问题。即便技术托管和政策审批都通过,美国企业客户合规部门对“中国血统模型”的信任问题依然存在。这套分成模式能否规模化,也需要看终端企业愿不愿意为带有地缘政治标签的模型买单。
但风险的另一面是机遇。
田丰分析认为,这是国产大模型第一次尝试用“分销权换算力焦虑”的路径绕开自建海外算力集群的高门槛,其示范意义在于提供了一条不依赖自有海外基础设施的全球化商业化路径。国产大模型出海此前的主流做法是自建海外数据中心或依赖第三方云代销API,两者都需要巨额资本开支和跨境合规成本。若月之暗面这套用开源权重换取进入西方云厂商分销渠道的模式跑通,这条“开源模型+分销分成”的路径会比自建海外云更具资本效率,其他缺乏充裕海外算力储备的国产大模型厂商大概率会跟进复制。
但这套模式的深层影响远不止于商业路径本身。田丰指出,它会直接压缩OpenAI、Anthropic的溢价空间,形成全球定价权的再分配。K3一旦以更低的价格正式进入模型市场,相当于把中国大模型市场过去两年反复上演的价格战直接搬进了美国企业客户的采购清单。
田丰同时强调,示范效应也会反噬月之暗面自身的议价能力。若未来DeepSeek、智谱等国产厂商在出海赛道提出类似分成方案抢占同样的分销渠道,云厂商面对多个同质化竞争的中国模型供应商时,议价地位会明显反转。
对月之暗面而言,进入北美云分成市场意味着跻身规则参与制定者之列。若调用量分成模式能够持续跑通,便足以证明,中国大模型不止能在技术参数层面追平国际前沿,更可参与全球AI产业的价值分配。
每日经济新闻