特斯拉人形机器人Optimus传出量产提速的消息。
近日,有媒体报道,特斯拉正在中国长三角地区推进新一轮人形机器人供应链审厂工作。特斯拉此轮审厂将实质导向Optimus的量产,目前已经向供应链企业下达相关订单。这些企业涉及关节模组、执行器、精密结构件等人形机器人核心机电部件。
新华社
当前,具身智能行业正进入新一轮分化行情。一二级市场对机器人的关注重心从“走跑跳”向“真正干活”转移。市场上对整机厂商有无实质性商业化进展争议不断。在近日举行的第九届中国机器人峰会上,有与会机器人专家断言,机器人的硬件越来越不值钱,真正的门槛在软件、在数据与机理的融合。
上游企业商业化更有空间
有机器人企业创始人对《每日经济新闻》记者(以下简称每经记者)表示,与终端企业的商业化争议相比,上游零部件企业等“卖铲人”的商业化反而更有空间。
六维力传感器头部企业蓝点触控副总裁张鹏玲在接受每经记者采访时透露,当行业的关注重心转向机器人能否进入真实场景、创造实际生产力时,力传感器的重要性也随之提升。张鹏玲透露,蓝点触控去年关节力传感器出货量约为10万套,目前产能利用率接近100%,叠加新增产能,预计之后的年产能可达百万套。
华睿智普则将目光瞄准机器人端侧算力,推出3纳米物理AI(人工智能)“智能超脑”,华睿智普首席执行官蔡镇辉认为,当前不少大模型仍在云端完成训练和测试,但大模型移植到机器人本体后,可能面临模型装不进去、运行速度过慢或需要重新适配等问题。随着模型持续升级、应用场景增加,端侧对算力和功耗的要求还会继续提升。
机器人要实现知行合一
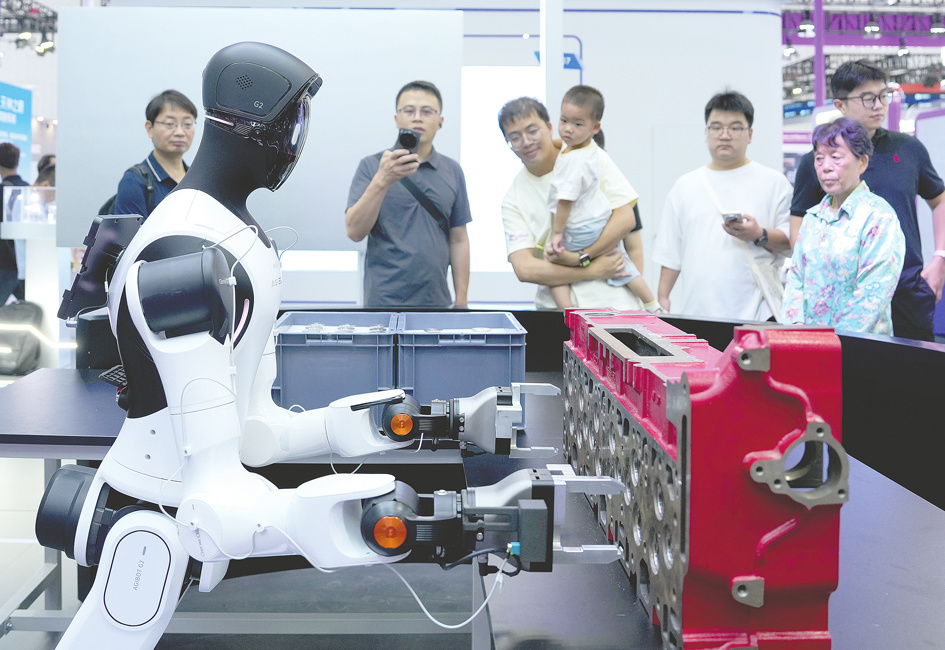
在第九届中国机器人峰会上,机器人上下游企业都在充分展示着自己的产品。
每经记者注意到,在上述峰会上,不少业内人士都在谈论机器人能不能进入真实场景干活,这背后实际上是对机器人规模化和商业化的再一次聚焦。
现场有机器人专家提出,机器人的硬件“越来越不值钱”。
高盛8月底发布的全球物理AI报告曾预测,人形机器人整机均价将由2025年的4.18万美元降至2035年的2.13万美元,10年降幅约49%,近乎“腰斩”。而在中国市场,降价节奏远比海外的预测更快,量产落地正在加速把价格曲线往下压。
宇树科技招股书显示,其人形机器人单价从2023年的59.34万元降至2025年的16.76万元,两年降幅近72%。今年6月,消费级产品R1的售价进一步下调至2.99万元。近期,松延动力小尺寸产品“小布米”预售价已不足万元。
前述机器人专家认为,真正的门槛在软件、在数据与机理的融合。底层控制依赖于模型,开放环境、家庭养老这些未知场景则离不开数据驱动。此外,机理能让数据不浪费,数据也可以补充到模型够不到的地方。虽然前景光明,但幻觉、耗能、世界模型缺失,仍是绕不过去的坎。
也有资深机器人学术专家认为,集群具身智能要过三关:一是互联互通、高效传算;二是大范围环境感知与理解;三是感知之后能执行,做到“知行合一”。能“连起来”只是开始,看懂场景才是关键,干成任务才是本事。手术机器人如此,人形机器人如此,工业集群机器人亦如此。
对于机器人是否最终以“人形”的形态演进这一问题,机器人学术专家的观点也和此前每经记者采访的多位机器人业内人士的观点达成共识:具身智能的胜负不在于“像人”,而在于“落地”,要聚焦场景牵引、问题导向,落地一代,完成一代,再推进一代,让集群机器人“连得上、传得快、算得懂、算得动”,以云边端闭环实现“知行合一”。
规模化国产化是显著趋势
中国零部件厂商正在成为全球机器人产业的核心力量。
规模化和国产化是当前具身智能产业一个显著的趋势。中国信通院发布的数据显示,人形机器人核心零部件整体国产化率已突破75%。摩根士丹利测算的部分核心零部件的国产化率更是超过90%。若脱离中国供应链,单台机器人成本将飙升至13.10万美元,是原有成本的近3倍。
在六维力传感器市场,2023年以前,国内市场长期由ATI、Kistler等国际品牌主导。2024年起,国产品牌依托性价比优势、本地化快速响应能力和定制化服务效率,快速切入人形机器人核心供应链,到2025年已实现对国际品牌的市场份额反超。在价格方面,外资高端品牌产品单价仍在7万元至8万元,而国产主流产品单价已降至数千元至3万元。
赛迪发布的《2026年中国人形机器人六维力传感器市场调研报告》披露了一组关键数据:2025年,中国人形机器人六维力传感器总用量约1.32万颗,首次突破万颗,市场规模约3.3亿元,进入亿元级体量。
作为机器人整机厂商的上游供应商,张鹏玲发现,机器人行业量产背后体现出一些变化,比如部分双足人形机器人在批量化进入工厂后,被改为轮式机器人。人形机器人正从追求拟人化走向实际意义上的价值创造。
数据显示,作为上游零部件厂商,蓝点触控的六维力传感器目前在人形机器人市场上的占有率达80%。蓝点触控不仅供应国内厂商,也服务海外的机器人企业,但对比之下,张鹏玲发现,国内对六维力传感器的需求更多,行业进入百花齐放的阶段。“百花齐放之后,需求就慢慢集中到几个场景中。3C(计算机、通信和消费类电子产品)硬件、康养机器人、装配搬运等是比较热门的赛道,工业场景的机器人起量会比较快。”
除了零部件,机器人的端侧算力也成为不少企业布局的热门方向。目前要让机器人在真实场景中稳定干活,仍有不少难题待解,譬如真实场景数据采集成本居高不下。此外,负责认知决策的“大脑”与控制运动的“小脑”分开部署,也会带来时延、适配和成本问题等。
蔡镇辉将大模型算法、真实场景高质量数据和端侧算力总结为具身智能产业化的“三道坎”。
蔡镇辉在接受每经记者采访时表示,未来在工作或工业场景里,机器人需要做到毫秒级响应。如果单纯通过云端算力服务来实现这一目标,容易出现一些问题,更好的方案是通过端侧算力部署实现这个目标。
在上述峰会上,华睿智普发布的“智能超脑”分为Praxis One和Praxis Nano两类产品。
蔡镇辉透露,华睿智普计划在2026年第四季度面向合作厂商和生态伙伴启动内测,目标是2027年1月启动量产并供货。他将2026年定义为物理AI产业发展的元年,预计2027年将进入业务爬坡阶段。
每日经济新闻