
三季度以来,A股市场震荡调整,影响的不只是偏股基金,一级债基也受到波及。
比如民生加银鑫享债券基金,单季度下跌达到17%。该基金在三季度之前,已连续8个季度取得正收益,2025年更是以接近29%的收益排在所有一级债基首位。但在刚过去的三季度,该基金净值大幅回撤,昨日净值再次下跌超3%,近5个月阶段跌幅超20%。
此外,民生增强收益债券三季度跌幅超过21%。上述两只基金二季度末均大比例重仓可转债,多只可转债在三季度都出现了大幅下跌。
有债基单季度跌幅达17%
公开资料显示,民生加银鑫享债券基金成立于2016年10月31日,距今已近10年,2019年和2025年又分别增设了D类和E类份额。
在刚过去的三季度,该基金A类份额跌幅16.94%,C类和D类份额跌幅都是17.02%,E类份额跌幅16.96%。
而回看三季度之前,从2024年三季度到2026年二季度,该基金已经连续8个季度实现了正收益。尤其是在2025年,该基金全年收益近29%,业绩位列一级债基首位。
那么,为什么连续多个季度实现正收益,且在大家印象中风险偏低的纯债基金,会出现单季度17%的下跌?
这还得从基金的持仓说起。虽然目前该基金还未披露基金三季报,但是从过往多份定期报告可以发现,基金主要的仓位在可转债。
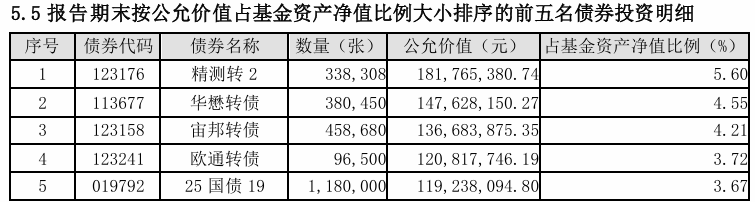
截至2026年二季度末,该基金持有可转债(可交换债)的公允价值超过20亿元,占基金资产净值比例达64.35%。去年三季度末时,持有的可转债(可交换债)占基金资产净值比例一度达到79.19%。
记者注意到,截至今年二季度末的基金前五大债券持仓中,有4只可转债,其中欧通转债在三季度的跌幅超40%,其余三只可转债的跌幅都超过20%。
据了解,这不是该基金第一次出现单季度大幅下跌。2021年四季度,该基金单季度跌超24%,而当时主要持有的是地产债和地产类 ABS。
值得一提的是,作为一只一级债基,该基金在今年9月21日之前,采取的业绩比较基准是中国债券综合指数收益率,但实际大笔重仓的是可转债。直到《公开募集证券投资基金业绩比较基准指引》规定发布之后,该基金在9月21日将业绩比较基准变更为“中债-综合全价(1-3年)指数收益率×50%+中证可转换债券指数收益率×50%”。
“货不对板”的又一案例
类似的情况还出现在另外一只二级债基,成立于2009年7月21日的民生增强收益债券,今年三季度跌幅超过21%。
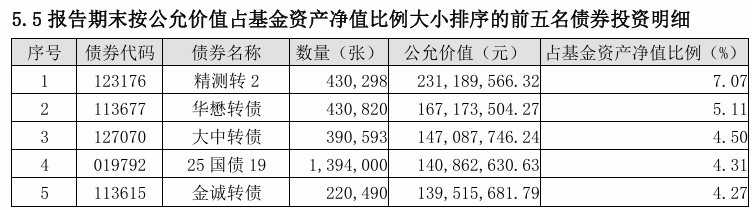
从截至二季度末的持仓来看,可转债(可交换债)的持仓占基金资产净值比例也达到64.73%,股票的持仓占基金资产净值比例为19.82%。
该基金前五大债券持仓中,也有4只可转债,其中大中转债三季度跌幅接近35%。若基金持续持有这些品种,对净值冲击十分显著。
再看业绩比较基准,该基金此前的业绩比较基准同样是中国债券综合指数收益率,直到今年9月21日变更为“中证可转换债券指数收益率×50%+中债-综合全价(总值)指数收益率×32%+沪深300指数收益率×18%”。
可以发现,上述两只债券基金在实际运作中,都大仓位参与了可转债的投资,而在9月21日业绩比较基准变更之前,均是比较基准与实际运作“货不对板”的典型案例。
除了比较基准,归类也需明晰
需要进一步指出的是,一些成立较早的一级债基合同仅约束不得直接在二级市场买入股票,对可转债没有硬性比例上限,可转债在合同口径中归类为债券资产。
这类产品可以通过高转债博取超额收益,但风险被产品类别标签掩盖,投资者看到一级债基标签,容易低估回撤风险。
随着《公开募集证券投资基金业绩比较基准指引》落地,要求基金业绩比较基准必须匹配实际持仓,虽然倒逼这类高转债债基修改业绩基准,相当于从评价端做纠偏,但产品的基金类别并未发生变更。
因此,除了变更比较基准,如果基金明确就是主投可转债,那么应当清晰标注为可转债主题基金,重新明确产品风险等级,从根源上消除标签与风险错配的问题。
此外,对于普通投资者而言,不能仅凭基金名称、基金类别做投资判断,透过持仓看底层资产,远比产品标签更加重要。
每日经济新闻版权所有