
10月7日,达美航空上海浦东—洛杉矶航线正式由每周3班增加至每周5班,此次增班用掉了美方航司在中美航权配额中的最后2个额度,中美双方现阶段定期客运航权额度首次被全部使用。根据现行安排,2024年后中美双方各允许对方航司每周运营最多50个往返定期客运航班(即合计每周200个单程航段)。
不过,与航权额度“用满”形成对比的是,目前中美客运航班量与2019年同期仍有较大差距。航班管家数据显示,2026年9月,中美之间实际执飞客运航班合计840班(中方航司、美方航司各执飞420班),2019年同期为2957班,班次恢复至2019年同期的28.4%。
两位民航领域资深专家在接受《每日经济新闻》记者采访时表示,航权额度“用满”首先是一个商业状态,在现行中美民用航空运输协定及后续修订框架下,双方按照对等原则分配指定承运人、航点和每周班次额度,承运人将已批额度全部申请执行,即可称为“用满”,并不等于法律意义上的航权“枯竭”。
这两位专家认为,后续航权额度是否进一步扩大,相关空域条件如何变化,将成为影响中美航线进一步恢复的重要因素。
这两位专家还表示,对于消费者而言,短期利好是直飞选择增加,但旺季、公商务票价未必大降,留学和旅游客人可对比一些中转航线,根据自身需求选择国航、东航、南航等航空公司(以下简称航司)的核心枢纽线或中转线,提前2个月到3个月锁价,避免临时高价购票。
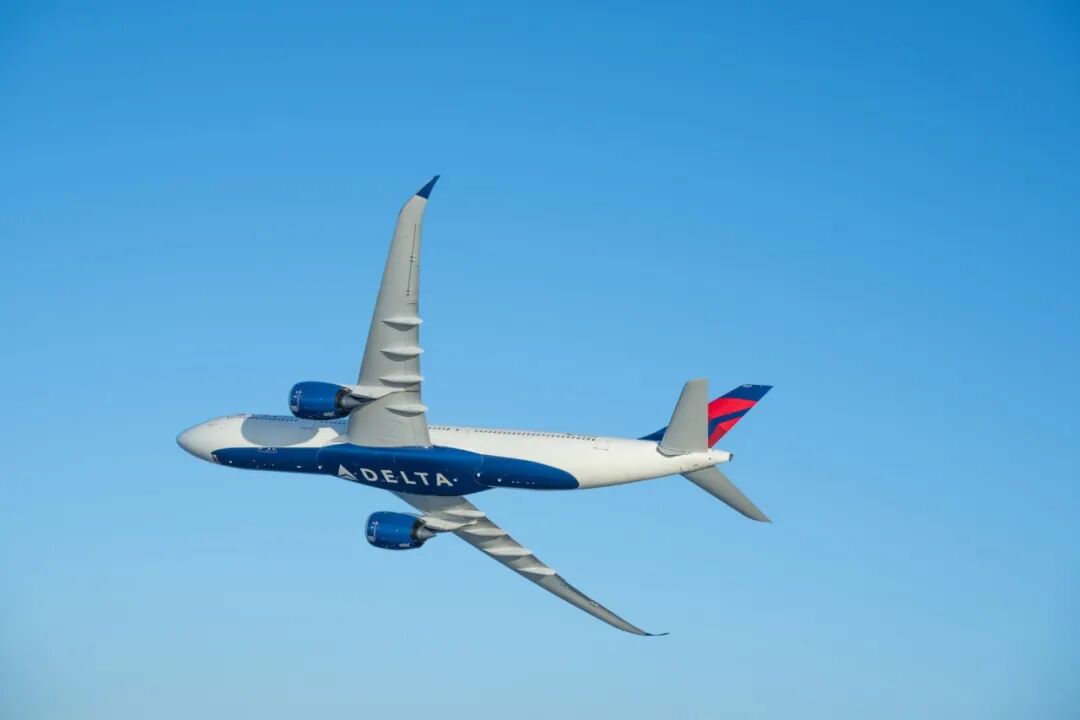
图据达美航空
达美航空被公认为美国综合实力最强的航司。2025年,达美航空的营收、净利润均居美国三大航司之首,目前其总市值在三大航司中也最高。
如何理解额度“用满”?
要理解航权额度“用满”,首先要回到中美航空运输的制度框架。现行中美航空运输的法律基础是1980年9月17日签署生效的《中华人民共和国政府和美利坚合众国政府民用航空运输协定》,其后经多次换文、议定书和航空会谈逐步修订。按照航权对等原则,美国交通部自2024年3月31日起允许中方航司合计每周运营最多50个中美往返定期客运航班,美方对等获得每周50班额度。至2024年底,中方航司已将50班额度飞满;随着达美此次增班,美方额度也首次填满,中美双方合计每周100个往返班次的航权额度由此全部“用满”。
为什么现阶段航权额度已经“用满”,中美客运航班却只有2019年的约三成?
在民航领域从业多年、上海汇业(常州)律师事务所律师朱开元向《每日经济新闻》记者指出,其中一个重要原因是统计口径不同,“恢复三成”主要是以客运航班班次与2019年同期进行比较,并非座位数量恢复至三成。
朱开元表示,目前,中美客运航班主要采用A350、B787等宽体客机,部分航班的客舱结构也更加偏向高端化。目前,中美人员往来需求,尤其是留学、探亲以及部分高端商务需求,仍高于现有运力能够承载的水平,但“高价格+少班次+长航时”抑制了部分需求,市场客群也因此向高支付能力人群集中。
成本因素同样影响航司的增班决策。朱开元表示,由于第三方空域变化,部分飞往美国的客运航班需要绕行,部分航班还会考虑航油问题在阿拉斯加安克雷奇经停,飞行时间和运营成本因此增加。在运营成本抬升背景下,航司更倾向于将宽体机运力投向收益更高的航线。
从航司的实际动作看,增班之外,高端客舱投入也在同步推进。记者从达美航空获悉,从10月底起,其上海—底特律航线将使用新版A350-900客机,商务舱套间由32个增加至40个,同时配置40个尊尚经济舱、36个优悦经济舱和159个经济舱座位。
航班管家数据显示,2026年9月,美联航以204班位居中美航线客运航班量首位,达美航空145班次之;国内航司国航123班、东航102班、南航86班。从相对2019年同期的航班恢复率看,厦门航空最高,也仅恢复至46%;达美航空次之,为44%。与2019年同期相比,各主要航司的中美客运航班量仍存在明显差距。
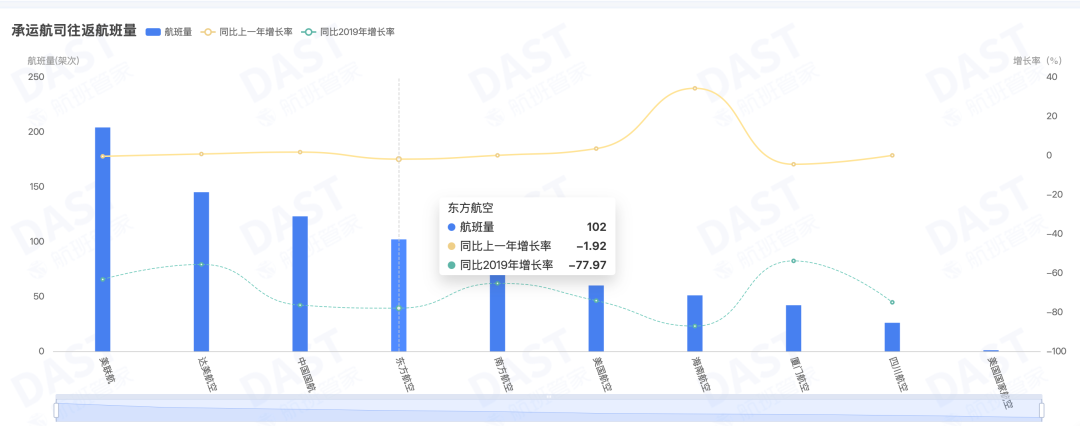
2026年9月中美航线承运航司往返航班量。图据航班管家DAST
航班管家数据显示,中美航线恢复率在中国TOP20国际航线中长期处于尾部;同期中国至西亚、中亚、非洲等“一带一路”沿线多国客运航班量已经超过2019年,部分国家航线的航班恢复率甚至接近200%。
“用满”之后如何扩容?
对于航权额度“用满”后的下一步,民航领域资深专家吴明(化名)表示,并不存在“用满后自动启动新一轮谈判”的机制。
吴明表示,下一阶段,通常由一方民航或交通主管部门提出增班或修订请求,双方就班次、航点、承运人、时刻等进行磋商;如果涉及协定总量和市场准入的重大调整,再进入修订程序。此前,中美双方也曾通过议定书等方式进行航权额度扩容。
朱开元提到,航权额度“用满”后,也不意味着必须正式修订两国航空运输协定。除修订协定外,双方还可以通过换文、签署联合谅解备忘录等方式,对运力、航点和指定承运人数量进行调整。若不进行调整或协商,美国航司若有进一步需求,则可能需要申请不定期航班。
从航司角度看,现阶段增加一两个航班对市场整体供需关系的影响有限。朱开元认为,目前,中美航线仍属于供给相对紧张的市场,从每周48班增加到每周50班带来的运力增量,对整体票价的影响有限。如果未来航权额度从每周50班进一步提高至每周80班,甚至更高,或者相关空域条件改善、绕飞成本下降,机票价格才可能出现更明显的弹性。
对于中国航司而言,国际航线恢复还可能影响国内市场运力结构。吴明表示,如果中美等国际航线继续增加班次,部分宽体机从国内干线回流国际市场,国内部分航线的过剩运力可能减少,对京沪、沪深等核心干线的价格竞争及客公里收益产生影响;在油价相对稳定的情况下,中美航线进一步恢复也有望提高航司宽体机利用率。
消费者方面,增加航班首先意味着直飞选择和购票确定性提升,但短期内一两班增量未必带来明显降价。朱开元认为,由于当前整体供给仍明显低于2019年水平,叠加绕飞成本和油价等因素,旺季以及留学、商务等需求集中释放时段,票价仍可能保持较高水平。
朱开元进一步表示,对于中美航空市场而言,随着现阶段定期客运航权额度被全部使用,后续航权是否进一步扩大、相关空域条件如何变化,以及两国人员往来和经贸交流需求如何恢复,将成为影响中美航线进一步恢复的重要因素。
记者|舒冬妮
编辑|程鹏 杨翼 易启江
校对|何小桃
封面图片来源:每经媒资库(AI 生成)
|每日经济新闻 nbdnews 原创文章|
未经许可禁止转载、摘编、复制及镜像等使用
每日经济新闻版权所有